מקרר שמפסיק לעבוד, טיפול שיניים דחוף, מוסך שמחזיר הצעת מחיר שלא תכננתם, או חודש שבו המשכורת לא נכנסת. כל משפחה פוגשת רגעים כאלה, והשאלה היא רק מאיפה יגיע הכסף. קרן חירום היא כסף שנמצא בצד בדיוק בשביל זה, כדי שאירוע לא צפוי לא יהפוך למינוס שמתגלגל או להחלטה כספית שמקבלים בלחץ. כך אנחנו מציעים לבנות אותה.
מה נחשב חירום, ומה לא
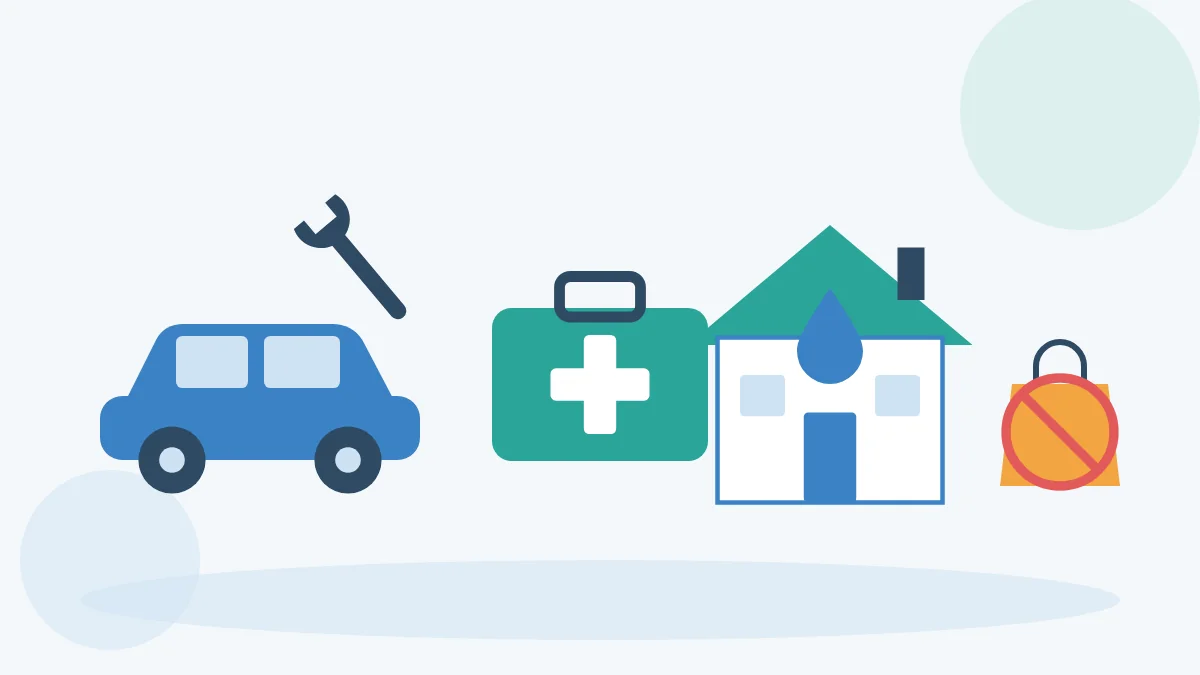
קרן חירום עובדת רק אם מגדירים מראש מתי נוגעים בה. בלי הגדרה כזו, היא נגמרת על מבצע או על חופשה. אלה המצבים שבשבילם היא קיימת:
- ירידה פתאומית בהכנסה, כמו פיטורים, מחלה או חודש חלש במיוחד לעצמאים.
- הוצאה רפואית או טיפול שיניים שלא סובלים דחייה.
- תיקון רכב שבלעדיו אי אפשר להגיע לעבודה.
- תקלה בבית או במכשיר חיוני, כמו מקרר, דוד או נזילה.
ואלה לא מצבי חירום, גם כשהם מרגישים דחופים: חופשה, מבצע שנגמר השבוע, החלפת טלפון שעדיין עובד, או מתנה לאירוע. להוצאות כאלה בונים סעיף נפרד בתקציב.
כמה כסף לשים בצד
אין סכום אחד שמתאים לכל משפחה. נקודת המוצא היא ההוצאות הקבועות החודשיות: דיור, מזון בסיסי, ביטוחים, תחבורה, חינוך והחזרי הלוואות. מי שכבר בנה תקציב משפחתי מסודר יודע את המספר הזה. מי שלא, יתחיל משם.
אנחנו ממליצים לבנות את הקרן בשלבים, כדי שהיעד הראשון יהיה קרוב ומושג:
| שלב | היעד | מה הוא נותן |
|---|---|---|
| קרן ראשונה | סכום שמכסה הוצאה לא צפויה אחת, כמו תיקון רכב או מכשיר חשמלי | מונע את הצורך לפנות למינוס בכל תקלה |
| קרן בסיסית | חודש אחד של הוצאות קבועות | זמן לנשום אם ההכנסה נעצרת לחודש |
| קרן מלאה | כמה חודשים של הוצאות קבועות | ביטחון מול ירידה ממושכת בהכנסה |
כמה חודשים זה "קרן מלאה"? זה תלוי ביציבות ההכנסה. שכיר עם ותק במקום עבודה יציב יכול להסתפק בפחות. עצמאי, עובד בעמלות או משפחה עם מקור הכנסה יחיד צריכים יותר, כי חודש חלש אצלם הוא לא אירוע נדיר.
איפה מחזיקים את הכסף
קרן חירום צריכה להיות זמינה מהר, ולא להיבלע בהוצאות השוטפות. לכן היא לא יושבת בעו"ש, ולא בהשקעה שהערך שלה יכול לרדת בדיוק כשצריך אותה.
- חשבון או פיקדון נפרד מהעו"ש, שאפשר למשוך ממנו כסף בתוך זמן קצר.
- לפני שבוחרים פיקדון, בודקים מה קורה במשיכה מוקדמת והאם מאבדים ריבית.
- לא מחזיקים את הקרן בכרטיס אשראי או במסגרת אשראי. זה חוב, לא חיסכון.
- נותנים לקרן שם ברור באפליקציה של הבנק, כדי שלא תתבלבל עם חיסכון לחופשה.
איך בונים את הקרן בלי להרגיש
- קובעים הוראת קבע לחשבון החיסכון ביום שהמשכורת נכנסת. כסף שיוצא אוטומטית לא מתבזבז בטעות.
- מתחילים בסכום קטן שלא פוגע בשוטף, ומגדילים אותו כל כמה חודשים.
- מעבירים לקרן כסף שמגיע מחוץ לתקציב: החזר מס, בונוס או מענק.
- מוצאים הוצאה קבועה אחת שאפשר להוריד, כמו תקשורת או ביטוח, ומעבירים את ההפרש לקרן.
- כשהלוואה קיימת מסתיימת, ממשיכים "לשלם" את אותו סכום לקרן.
המינוס הוא לא קרן חירום
הרבה משפחות משתמשות במסגרת העו"ש כאילו היא כרית ביטחון. אבל מינוס עולה כסף בכל חודש שהוא פתוח, הוא נשאר פתוח הרבה אחרי שהחירום נגמר, והוא נותן תחושה של כסף שלא באמת קיים. מי שכבר נמצא במינוס קבוע יכול לבדוק הלוואה לסגירת המינוס עם החזר קבוע ותאריך סיום, ורק אחרי שהמינוס סגור להתחיל לבנות את הקרן.
כשהקרן לא מספיקה
יש מצבים שבהם החירום גדול מהקרן, או מגיע לפני שהספקתם לבנות אותה. זה בדיוק הרגע שבו קל לקבל החלטה יקרה, ולכן כדאי לדעת מראש מה בודקים.
כשהכסף נדרש בתוך ימים, יש מי שבודק הלוואה דחופה. לוח הזמנים תלוי במסמכים, בימי העסקים ובנהלים של הגוף המממן, ולכן כדאי להחזיק תלושי שכר ודפי חשבון עדכניים במקום אחד, גם כשאין חירום.
מסלולים כמו הלוואות אקספרס נועדו לסכומים שצריך מהר, אבל גם בהם משווים את העלות הכוללת ולא רק את גובה ההחזר החודשי.
בקשה מקוונת חוסכת הגעה לסניף, והלוואה דיגיטלית יכולה להתאים למי שמסמכיו מסודרים. לפני החתימה קוראים על מה מאשרים ובודקים אם אפשר לפרוע מוקדם.
- לא ממהרים לחתום על ההצעה הראשונה.
- לא מתקרבים לשוק האפור, גם כשהלחץ גדול.
- מתכננים מראש איך ההחזר ייכנס לתקציב, ומתחילים לבנות את הקרן מחדש מיד אחרי.
אחרי שהשתמשתם בקרן
שימוש בקרן הוא לא כישלון. בשביל זה היא קיימת. מה שחשוב הוא להחזיר אותה למקום. קובעים יעד חודשי למילוי מחדש, ובתקופה הזו מצמצמים זמנית סעיפים גמישים. כשהקרן חוזרת לגובה שתכננתם, חוזרים לשגרה.
איך אנחנו עובדים כשמשפחה פונה אלינו בזמן חירום
כשפונים אלינו במצב דחוף, אנחנו מתחילים מהשאלה כמה כסף באמת צריך ולכמה זמן, ולא מהסכום המקסימלי שאפשר לקבל. אחר כך אנחנו בודקים מול כמה גופים מממנים איזו אפשרות מתאימה ליכולת ההחזר. אנחנו לא מבטיחים אישור ולא מבטיחים לוח זמנים, כי ההחלטה והקצב שייכים לגוף המממן.
שאלות נפוצות על קרן חירום משפחתית
מה ההבדל בין קרן חירום לחיסכון רגיל?
קרן חירום מיועדת רק להוצאות לא צפויות ודחופות, והיא צריכה להיות זמינה מהר. חיסכון רגיל מיועד למטרות מתוכננות, כמו חופשה או רכב.
כמה כסף צריך בקרן חירום?
נקודת המוצא היא ההוצאות הקבועות החודשיות. כדאי להתחיל בסכום שמכסה הוצאה לא צפויה אחת, אחר כך חודש של הוצאות קבועות, ואחר כך כמה חודשים. מי שההכנסה שלו לא יציבה צריך יותר.
איפה כדאי להחזיק את קרן החירום?
בחשבון או בפיקדון נפרד מהעו"ש, שאפשר למשוך ממנו בתוך זמן קצר. לפני שבוחרים פיקדון בודקים מה קורה במשיכה מוקדמת.
האם מסגרת המינוס יכולה לשמש כקרן חירום?
לא. מינוס הוא חוב שעולה כסף בכל חודש שהוא פתוח, ולא חיסכון.
מה עושים אם החירום גדול מהקרן?
בודקים מימון בזהירות: משווים את העלות הכוללת, לא חותמים על ההצעה הראשונה ולא פונים לשוק האפור. במקביל מתכננים איך ההחזר ייכנס לתקציב.
גילוי נאות: נאור פתרונות אשראי פועלת כמתווכת אשראי ואינה הגוף המממן. העמלה שלנו היא 10% + מע"מ מגובה האשראי שאושר, והיא משולמת רק לאחר קבלת ההלוואה, על בסיס הצלחה בלבד. אין תשלום מראש. אישור האשראי, הסכום והריבית כפופים להחלטת הגוף המממן ולנתוני הלקוח.