
העבודה בחינוך הגיל הרך היא שליחות יומיומית הדורשת השקעה ומסירות עצומה. לצד המשמעות הרבה, גננות וגננים רבים נדרשים לעיתים לפתרונות מימון גמישים בין אם מדובר בשיפוץ הבית, סגירת מינוס, מימון לימודים, אירוע משפחתי או הוצאה רפואית בלתי צפויה החדשות הטובות הן שפרופיל התעסוקה של גננות נחשב בעיני המערכת הפיננסית לאחד מבין הפרופילים היציבים והבטוחים ביותר. יציבות זו מעניקה לכן כוח מיקוח משמעותי לקבלת תנאי אשראי מועדפים.
במדריך זה נפרט את כל אפשרויות המימון הפתוחות בפני גננות, ההבדלים בין המסלולים השונים, וכיצד לבחור את ההלוואה הנכונה ביותר למצבכן הכלכלי.
מדוע לגננות יש יתרון מובהק בגופי המימון?
כאשר בנקים וחברות אשראי בוחנים בקשת הלוואה, הגורם המרכזי שמשפיע על אישור הבקשה וגובה הריבית הוא רמת הסיכון של הלווה.
גננות (המועסקות דרך משרד החינוך, הרשויות המקומיות, רשתות חינוך מוכרות או עמותות ותיקות) נהנות ממספר מאפיינים פיננסיים חזקים:
-
קביעות ורציפות תעסוקתית: הכנסה חודשית קבועה ומסודרת המופקדת בזמנים ידועים מראש.
-
ביטחון סוציאלי: צבירת זכויות פנסיוניות, קרנות השתלמות והסכמים קיבוציים.
-
מוסר תשלומים מוכח: נתוני אשראי חיוביים על בסיס היסטוריית הכנסות יציבה.
יתרונות אלו מאפשרים לגננות לדרוש ולקבל ריביות תחרותיות, פריסת תשלומים ארוכה ותהליכי חיתום מקוצרים.
אילו מסלולי הלוואה מומלצים עומדים לרשות הגננות?
לפני שממהרים לקבל את ההצעה הראשונה שנקרית בדרך, חשוב להכיר את מפת אפשרויות המימון הייחודיות העומדות לרשות גננות ואנשי חינוך. היכרות עם המסלולים השונים מאפשרת לבצע השוואה מושכלת ולהוזיל את עלויות המימון באופן משמעותי.
הלוואה על חשבון קרן השתלמות לגננות: מימון בריבית נמוכה
אחד המסלולים המשתלמים והזולים ביותר בשוק מבוסס על הלוואה כנגד קרן השתלמות או קופת גמל. גננות שצברו ותק וחיסכון פעיל - בין אם הקרן נזילה ובין אם לאו יכולות לשעבד חלק מהכספים ולקבל מימון בריביות אטרקטיביות במיוחד סביב ריבית הפריים. יתרונו הגדול של מסלול זה נעוץ בעובדה שאין צורך בהעמדת ערבים, בעוד כספי החיסכון ממשיכים לצבור תשואה וליהנות מהטבות המס המגיעות לכן כחוק.
הלוואות להסתדרות המורים והסדרי ארגוני עובדים בחינוך
אפיק מימון נוסף וייחודי למגזר החינוך נשען על הסכמי שכר והטבות של איגודי העובדים. גננות המועסקות דרך משרד החינוך או הרשויות המקומיות והחברות בהסתדרות המורים, זכאיות מעת לעת להלוואות ייעודיות מבנקים שבהסדר. הטבות אלו כוללות לרוב הלוואות לפתיחת שנת הלימודים, מסלולי רווחה מיוחדים ולעיתים אף הלוואות ללא ריבית עד תקרת סכום מוגדרת מראש.
הלוואה חוץ בנקאית לגננות: שמירה על מסגרת האשראי בבנק
לצד המערכת הבנקאית המסורתית, קיים פתרון אשראי מתקדם ונגיש דרך חברות מימון חוץ-בנקאיות בעלות רישיון רשמי מרשות שוק ההון. היתרון המרכזי במסלול זה הוא השמירה על האובליגו הבנקאי: ההלוואה אינה תופסת את מסגרת העו"ש או את תקרת כרטיסי האשראי בבנק שלכן, ומאפשרת לשמור על גמישות מלאה בניהול ההוצאות השוטפות.
מטריצת התאמה: איזה מסלול מימון הכי נכון עבורך כגננת?
| תרחיש / צורך פיננסי | מסלול המימון המומלץ | רמת ריבית ממוצעת | יתרון מרכזי לגננת | דגש חשוב שכדאי לבדוק |
| צורך דחוף במזומן (תוך 24 שעות) / כיסוי הוצאה בלתי צפויה | הלוואה חוץ-בנקאית מפוקחת | בינונית (תלויה בדירוג אשראי) | אישור דיגיטלי מיידי ללא פגיעה במסגרת האשראי (אובליגו) בבנק | לוודא שלגוף המלווה יש רישיון בתוקף מרשות שוק ההון |
| קיימת קרן השתלמות פעילה (מעל 3-6 שנות ותק) | הלוואה כנגד קרן השתלמות / גמל | נמוכה מאוד (סביב פריים מינוס/פלוס מרווח נמוך) | לא דורש ערבים, והחיסכון ממשיך לצבור תשואה ורווחים | מוגבל לרוב עד 50% מהסכום בקרן לא נזילה, או עד 80% בקרן נזילה |
| פתיחת שנת לימודים / הוצאות חגים מרוכזות | הלוואות הסדר (הסתדרות המורים / קרנות רווחה) | אפסית עד נמוכה (לעיתים ללא ריבית) | סבסוד תנאים מטעם ארגון העובדים | מוגבל לרוב לסכומים קטנים (10,000-30,000 ₪) ולחברי ארגון בלבד |
| גננת עצמאית / מנהלת גן פרטי (עסק זעיר) | מימון חוץ-בנקאי או קרן בערבות מדינה | מותאמת לפעילות עסקית | גמישות בהתאם למחזורי תשלומים של הורים | נדרש להציג דוחות מע"מ / אישורי הכנסה של העסק |
| ריכוז מספר הלוואות וסגירת מינוס חונק | איחוד הלוואות חוץ-בנקאי בפריסה ארוכה | מותאמת אישית | הופך מספר תשלומים מפוזרים להחזר חודשי אחד נמוך ויציב |
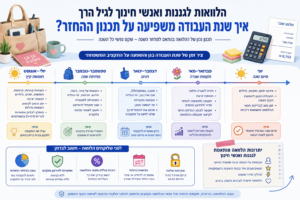
איך לתכנן את החזר ההלוואה לאורך שנת העבודה?
כללי ברזל לבדיקה לפני נטילת הלוואה
יועצי האשראי של נאור פתרונות אשראי ממליצים לבחון את הנקודות הבאות לפני כל התחייבות:
-
ריבית מתואמת (אפקטיבית): אל תסתכלו רק על הריבית הנקובה, אלא על העלות הכוללת של ההלוואה הכוללת עמלות פתיחת תיק, דמי ניהול והצמדות.
-
יחס החזר מההכנסה הפנויה: כלל האצבע הפיננסי קובע שסך כל ההחזרים החודשיים של משק הבית לא יעלה על 30%-35% מההכנסה נטו. ודאו שההחזר החודשי אינו חונק את התקציב השוטף.
-
תחנות יציאה ופירעון מוקדם: ודאו שניתן לפרוע את ההלוואה בכל שלב ללא קנסות פירעון מוקדם דרקוניים.
-
עבודה מול גוף בעל רישיון בלבד: קבלו אשראי אך ורק מגופים המחזיקים ברישיון למתן אשראי מטעם רשות שוק ההון, ביטוח וחיסכון.
מתאימים לכן את המימון הנכון - נאור פתרונות אשראי
חינוך הדור הצעיר דורש שקט נפשי. במקום לבזבז זמן בריצות בין סניפי בנקים ובמשא ומתן מייגע, המומחים של נאור פתרונות אשראי מעמידים לרשותכן ידע פיננסי עשיר וקשרים ישירים מול כל גופי המימון המובילים במשק.
אנו מתחייבים להתאים עבורכן את מסלול ההלוואה האופטימלי - בריבית המשתלמת ביותר, בפריסה נוחה ובהליך מהיר ודיסקרטי.
מעוניינות לבדוק זכאות להלוואה מיידית בתנאים משופרים לגננות? השאירו פרטים ונציג מקצועי יחזור אליכן בהקדם.




