עבור ישראלים רבים, רכישת דירה היא אחת המטרות הכלכליות המשמעותיות ביותר בחיים. אלא שבדרך לקבלת המפתח לדירה עומד לעיתים מכשול משמעותי:
ההון העצמי הנדרש לקבלת משכנתא.
גם כאשר קיימת הכנסה קבועה ויכולת לעמוד בהחזר חודשי, לא תמיד עומד לרשות הרוכשים מלוא הסכום הדרוש כהון עצמי. במקרים מסוימים עולה האפשרות של
הלוואה להון עצמי, שנועדה להשלים חלק מהסכום החסר לקראת רכישת הדירה.
עם זאת, חשוב להבין: הלוואה להשלמת הון עצמי היא התחייבות נוספת לצד המשכנתא. לכן יש לבחון אותה בזהירות, לחשב את ההחזר הכולל ולוודא שהיא אינה פוגעת ביכולת לקבל את המשכנתא או לעמוד בהחזרים לאורך זמן.
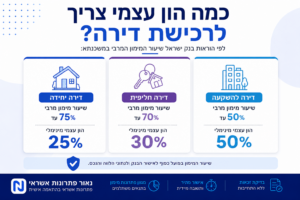
כמה הון עצמי צריך כדי לקבל משכנתא?
גובה ההון העצמי הנדרש תלוי בסוג הדירה שאתם רוכשים ובשיעור המימון המרבי שניתן לקבל באמצעות המשכנתא.
נכון להוראות בנק ישראל:
| סוג הרכישה |
שיעור מימון מרבי במשכנתא |
הון עצמי מינימלי |
| דירה יחידה |
עד 75% |
לפחות 25% |
| דירה חליפית |
עד 70% |
לפחות 30% |
| דירה להשקעה |
עד 50% |
לפחות 50% |
לדוגמה, אם אתם רוכשים דירה יחידה במחיר של 2,000,000 ₪, שיעור מימון של עד 75% משמעותו משכנתא של עד 1,500,000 ₪. בהתאם לכך, תידרשו להביא לפחות 500,000 ₪ ממקורות שאינם המשכנתא.
חשוב לזכור כי לצד מחיר הדירה קיימות לעיתים הוצאות נוספות, כגון עורך דין, תיווך, שמאות, מסים ככל שחלים, שיפוץ, מעבר דירה ורכישת ציוד וריהוט.
מהי הלוואה להון עצמי?
הלוואה להון עצמי היא למעשה מימון נוסף שנלקח במטרה להשלים את הסכום הדרוש לרכישת הדירה.
לדוגמה:
מחיר הדירה הוא 1,600,000 ₪.
לרוכשים יש 320,000 ₪ בחיסכון, אך לצורך רכישת דירה יחידה נדרש הון עצמי מינימלי של 400,000 ₪.
במקרה כזה קיים פער של 80,000 ₪.
אחת האפשרויות שהרוכשים עשויים לבחון היא הלוואה נוספת לצורך השלמת הפער.
אבל כאן בדיוק חשוב לבצע בדיקה כלכלית מקיפה. הלוואה נוספת אינה "מייצרת" הון עצמי ללא עלות. היא יוצרת התחייבות חודשית נוספת שתצטרף להחזר המשכנתא.
האם אפשר לקחת הלוואה להשלמת הון עצמי למשכנתא?
הלוואות צרכניות בסמוך לרכישת דירה הן תופעה קיימת, והן עשויות להילקח מבנקים, חברות אשראי או גופי מימון חוץ בנקאיים.
עם זאת, קבלת הלוואה אינה מבטיחה שהבנק יאשר לאחר מכן את המשכנתא.
כאשר הבנק בוחן בקשת משכנתא הוא אינו מסתכל רק על מחיר הדירה וההון העצמי. הוא בוחן גם את ההכנסות, ההתחייבויות הקיימות, היסטוריית האשראי, התנהלות החשבון ויכולת ההחזר.
לכן הלוואה שנלקחה לפני המשכנתא עלולה להקטין את ההכנסה הפנויה שלכם ולהשפיע על סכום המשכנתא או על תנאי המימון שיוצעו לכם.
למה חשוב לבדוק את יכולת ההחזר לפני שלוקחים הלוואה?
נניח שמשק בית מסוגל לכאורה לעמוד בהחזר משכנתא של 6,000 ₪ בחודש.
אם לצורך השלמת ההון העצמי נלקחה הלוואה שההחזר שלה הוא 1,800 ₪ בחודש, ההתחייבות הכוללת כבר מגיעה ל-7,800 ₪ בחודש.
לכך צריך להוסיף הוצאות דיור שוטפות, ארנונה, חשמל, ביטוחים, תחזוקת הבית, הוצאות משפחתיות והתחייבויות אחרות.
לכן השאלה הנכונה אינה רק:
"האם אני יכול לקבל הלוואה להון עצמי?"
אלא:
"האם לאחר ההלוואה והמשכנתא עדיין אוכל לעמוד בצורה סבירה בהוצאות ובהחזרים?"
מאיפה ניתן לקבל הלוואה להשלמת הון עצמי?
בהתאם למצב הפיננסי של הלקוח ולנתוניו, ניתן לבדוק מספר מקורות מימון אפשריים:
- הלוואה בנקאית
- הלוואה חוץ בנקאית
- הלוואה כנגד חיסכון או נכס פיננסי, כאשר הדבר אפשרי
- סיוע או הלוואה מבני משפחה
- פתרונות מימון אחרים בהתאם לנכסים וליכולת ההחזר
אין מסלול אחד שמתאים לכל אדם. לפני קבלת החלטה מומלץ להשוות את העלות הכוללת ולא להסתפק בגובה ההחזר החודשי בלבד.
הלוואה חוץ בנקאית להון עצמי
כאשר המימון שהבנק מציע אינו מספיק, ניתן לבדוק גם אפשרות לקבלת הלוואה חוץ בנקאית.
אחד היתרונות האפשריים של השוק החוץ בנקאי הוא האפשרות לבדוק הצעות מגופים נוספים ולא להיות תלויים רק בבנק שבו מתנהל חשבון העו"ש.
עם זאת, חשוב לבדוק מי הגוף המממן בפועל, מהי הריבית, האם קיימות עמלות נוספות, מהי תקופת ההחזר ומה יהיה הסכום הכולל שתשלמו לאורך חיי ההלוואה.
כיצד בוחרים הלוואה להון עצמי?
לפני חתימה על הסכם הלוואה מומלץ לבדוק כמה פרמטרים מרכזיים.
1. גובה הריבית
אל תסתכלו רק על ההחזר החודשי. בדקו את שיעור הריבית ואת העלות הכוללת של האשראי.
2. תקופת ההחזר
פריסה ארוכה יותר עשויה להקטין את ההחזר החודשי, אך במקרים רבים מגדילה את סכום הריבית המצטבר.
3. ההחזר של המשכנתא וההלוואה יחד
זהו אחד החישובים החשובים ביותר.
יש לחשב:
החזר הלוואה להון עצמי + החזר משכנתא + התחייבויות קיימות = ההתחייבות החודשית הכוללת.
4. אפשרות לפירעון מוקדם
אם אתם צפויים לקבל בעתיד קרן השתלמות, חיסכון, ירושה או סכום משמעותי אחר, בדקו מראש מהם התנאים לפירעון מוקדם.
5. השוואת מספר הצעות
גם הבדל קטן בריבית יכול להפוך למשמעותי כאשר מדובר בסכומים גבוהים ובתקופות החזר ארוכות.
האם כדאי לקחת הלוואה להון עצמי?
אין תשובה אחידה.
עבור אדם בעל הכנסה גבוהה ויציבה שחסר לו סכום קטן יחסית להשלמת העסקה, הלוואה עשויה להיות אפשרות שכדאי לבדוק.
לעומת זאת, כאשר נדרש מימון של חלק גדול מההון העצמי וההחזר החודשי כבר נמצא בגבול היכולת הכלכלית, נטילת התחייבות נוספת עלולה ליצור עומס משמעותי.
רכישת דירה אינה מסתיימת ביום שבו מקבלים את המפתח. המשכנתא עשויה ללוות את משק הבית במשך עשרות שנים ולכן חשוב להשאיר מרווח כלכלי גם לאחר הרכישה.
מה הבנק בודק לפני אישור המשכנתא?
לפני אישור המשכנתא הבנק עשוי לבחון בין היתר:
- גובה ההכנסה של הלווים
- יציבות תעסוקתית
- התחייבויות והלוואות קיימות
- התנהלות חשבון הבנק
- נתוני אשראי
- שיעור המימון המבוקש
- שווי הנכס
- יכולת ההחזר החודשית
לכן, אם אתם שוקלים לקחת הלוואה להשלמת ההון העצמי, מומלץ לבחון את התמונה המלאה לפני ביצוע המהלך ולא לקחת את ההלוואה ורק לאחר מכן לבדוק האם ניתן לקבל משכנתא.
דוגמה לחישוב הון עצמי
נניח שאתם מעוניינים לרכוש דירה יחידה בשווי 1,800,000 ₪.
במימון מרבי של 75%:
משכנתא מרבית: 1,350,000 ₪
הון עצמי מינימלי: 450,000 ₪
אם עומדים לרשותכם 380,000 ₪, הפער הוא 70,000 ₪.
לפני שמחליטים לקחת
הלוואה חוץ בנקאית של 70,000 ₪, יש לבדוק מה יהיה ההחזר שלה, מה יהיה החזר המשכנתא הצפוי והאם שני ההחזרים יחד מתאימים להכנסה הפנויה שלכם.
הלוואה להון עצמי דרך נאור פתרונות אשראי
אם חסר לכם חלק מההון העצמי לרכישת דירה, נאור פתרונות אשראי מאפשרת לבדוק אפשרויות מימון בהתאם לנתונים האישיים וליכולת ההחזר שלכם.
המטרה אינה לקחת את סכום ההלוואה הגבוה ביותר שניתן לקבל, אלא לבדוק האם קיים פתרון מימון שמתאים למצב הכלכלי ולתכנון רכישת הדירה.
בתהליך הבדיקה ניתן לבחון את סכום המימון הדרוש, תקופת ההחזר, גובה ההחזר החודשי ואפשרויות אשראי רלוונטיות.
העמדת האשראי בפועל, סכום ההלוואה, הריבית והתנאים כפופים לבדיקת זכאות, חיתום ואישור הגוף המממן.
שאלות נפוצות על הלוואה להון עצמי
כמה הון עצמי צריך לדירה ראשונה?
ברכישת דירה יחידה ניתן לקבל משכנתא בשיעור של עד 75% משווי הדירה בהתאם למגבלות בנק ישראל, ולכן נדרש בדרך כלל הון עצמי של לפחות 25%.
כמה הון עצמי צריך למשפרי דיור?
ברכישת דירה חליפית שיעור המימון המרבי הוא עד 70%, ולכן נדרש בדרך כלל הון עצמי של לפחות 30%.
כמה הון עצמי צריך לדירה להשקעה?
ברכישת דירה להשקעה שיעור המימון המרבי הוא עד 50%, ולכן נדרש הון עצמי של לפחות 50% משווי הדירה.
האם ניתן לקחת הלוואה כדי להשלים הון עצמי?
קיימות הלוואות צרכניות וחוץ בנקאיות שעשויות לשמש בין היתר להשלמת מקורות המימון לרכישת דירה. עם זאת, ההלוואה יוצרת התחייבות נוספת ועשויה להשפיע על יכולת ההחזר ועל בחינת בקשת המשכנתא.
האם הלוואה להון עצמי מבטיחה שאקבל משכנתא?
לא. כל בקשת משכנתא נבחנת בהתאם לנתוני הלקוח, הנכס, שיעור המימון, הכנסות, התחייבויות וקריטריונים נוספים של הגוף המממן.
האם עדיף לקחת הלוואה לפני שמבקשים משכנתא?
לא מומלץ לבצע מהלך כזה באופן אוטומטי. לפני נטילת הלוואה משמעותית בסמוך לרכישת דירה כדאי לבדוק כיצד ההתחייבות החדשה תשפיע על יכולת קבלת המשכנתא.
האם אפשר לקבל הלוואה חוץ בנקאית להון עצמי?
ניתן לבדוק אפשרויות אשראי חוץ בנקאיות, בכפוף לבדיקת זכאות ולאישור הגוף המממן. התנאים משתנים בהתאם לנתוני המבקש ולסוג המימון.
לסיכום
הון עצמי הוא אחד המרכיבים המרכזיים בדרך לקבלת משכנתא ורכישת דירה. כאשר חסר חלק מהסכום, ניתן לבדוק פתרונות מימון שונים, ובהם גם
הלוואה לכל מטרה להשלמת הון עצמי.
יחד עם זאת, חשוב לזכור שהלוואה נוספת מגדילה את סך ההתחייבויות שלכם ועלולה להשפיע על יכולת קבלת המשכנתא.
לכן, לפני קבלת החלטה, מומלץ לחשב את ההחזר הכולל, להשוות אפשרויות מימון ולבדוק האם העסקה נשארת מתאימה ליכולת הכלכלית שלכם גם לאחר צירוף המשכנתא וההלוואה.
זקוקים למימון נוסף לקראת רכישת דירה? בנאור פתרונות אשראי תוכלו להגיש בקשה לבדיקת אפשרויות המימון המתאימות לנתונים שלכם ולקבל מידע על המסלולים האפשריים, בכפוף לבדיקה ואישור.