כאשר מבקשים הלוואה, מגדילים מסגרת אשראי או פונים לקבלת מימון, הבנק לא מסתכל רק על גובה המשכורת או על היתרה בחשבון. אחד הנתונים החשובים שהוא עשוי לבחון הוא
האובליגו תמונת ההתחייבויות והחשיפה הפיננסית של הלקוח מול הבנק.
אז
מה זה אובליגו, מה הוא כולל, כיצד הוא משפיע על האפשרות לקבל אשראי ומה אפשר לעשות כאשר האובליגו גבוה? הנה ההסבר.
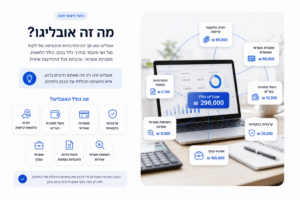
דוגמה פשוטה לחישוב מה זה אובליגו
נניח שללקוח קיימת הלוואה עם יתרה של 70,000 ₪, מסגרת אשראי בחשבון של 20,000 ₪ וערבות בנקאית בסך 30,000 ₪.
הבנק עשוי להתייחס לכל אחד מהמרכיבים האלה במסגרת בחינת החשיפה הכוללת של הלקוח.
חשוב להדגיש כי
אופן חישוב האובליגו אינו בהכרח זהה בכל בנק ובכל סוג אשראי, ולכן אין נוסחה אחת שמתאימה לכל מצב.
מה ההבדל בין אובליגו לחוב?
זו נקודה חשובה.
חוב הוא בדרך כלל סכום שכבר נוצל ושאותו אתם נדרשים להחזיר.
אובליגו, לעומת זאת, הוא מושג רחב יותר שיכול לשקף גם התחייבויות ומסגרות היוצרות חשיפה עבור הבנק, גם כאשר לא כל הסכום נוצל בפועל.
לכן לא נכון להסתכל על אובליגו רק כעל כמה כסף אני חייב לבנק.
כיצד אובליגו משפיע על קבלת הלוואה?
כאשר מגישים בקשה לקבלת הלוואה, הבנק בוחן מספר נתונים כדי להעריך את הסיכון ואת יכולת ההחזר של המבקש.
האובליגו הוא חלק מהתמונה הזו ,לקוח עם הכנסה קבועה של 15,000 ₪ בחודש וללא התחייבויות משמעותיות נמצא במצב שונה מלקוח בעל אותה הכנסה שכבר מחזיר מספר הלוואות, מנצל מסגרות אשראי ומחזיק בהתחייבויות נוספות.
ככל שהחשיפה וההתחייבויות הקיימות גבוהות יותר ביחס ליכולת הכלכלית, הבנק עשוי להיות זהיר יותר במתן אשראי נוסף ,עם זאת,
אובליגו גבוה אינו אומר אוטומטית שבקשת ההלוואה תידחה. הבנק עשוי לבחון גם הכנסות, הוצאות, היסטוריית אשראי, התנהלות בחשבון, ביטחונות, התחייבויות קיימות ויכולת החזר.
מה זה אובליגו גבוה?
אין סכום אחיד שממנו ניתן לקבוע כי ללקוח יש אובליגו גבוה ,אובליגו של 100,000 ₪ יכול להיות משמעותי מאוד עבור משק בית מסוים, אך סביר לחלוטין עבור עסק בעל מחזור פעילות גבוה ,לכן השאלה החשובה אינה רק
כמה אובליגו יש לכם, אלא מה היחס בין ההתחייבויות שלכם לבין ההכנסות, הנכסים ויכולת ההחזר.
אובליגו לעסקים - למה הוא חשוב במיוחד?
אצל בעלי עסקים המושג אובליגו משמעותי במיוחד, מכיוון שעסקים משתמשים לעיתים במספר פתרונות אשראי במקביל ,
לדוגמה עסק עשוי להחזיק מסגרת עו"ש, הלוואה עסקית, ערבויות בנקאיות ומסגרות אשראי נוספות ,כאשר העסק מבקש מימון חדש, הבנק עשוי לבחון את החשיפה הכוללת שכבר קיימת מולו לפני שיחליט אם להעמיד אשראי נוסף ובאילו תנאים ,לכן ניהול נכון של האובליגו הוא חלק חשוב מניהול האשראי של העסק.
האם אובליגו גבוה יכול לגרום לסירוב להלוואה?
כן.
אובליגו גבוה יכול להיות אחד הגורמים המשפיעים על החלטת הבנק לאשר או לדחות בקשת הלוואה, במיוחד כאשר ללקוח כבר קיימות הלוואות, מסגרות אשראי והתחייבויות משמעותיות ביחס להכנסה וליכולת ההחזר שלו. במצב כזה הבנק עשוי להעריך שאשראי נוסף יגדיל את הסיכון, ולכן להציע סכום הלוואה נמוך יותר, לשנות את תקופת ההחזר, לדרוש ביטחונות, להציע ריבית המשקפת את רמת הסיכון או במקרים מסוימים לסרב לבקשה. עם זאת, חשוב לזכור שאובליגו הוא רק חלק ממכלול השיקולים, ולכן במקרה של סירוב כדאי להבין
מהי הסיבה לדחיית ההלוואה ולא להניח באופן אוטומטי שהאובליגו הוא הגורם היחיד.
מה אפשר לעשות כאשר האובליגו גבוה?
לפני שלוקחים הלוואה נוספת, כדאי למפות את ההתחייבויות הקיימות ולבדוק האם ניתן לשפר את מבנה האשראי לעיתים ניתן לבחון פירעון של התחייבויות קטנות, צמצום מסגרות שאינן נחוצות, מחזור אשראי או איחוד מספר הלוואות למסלול מסודר יותר המטרה אינה רק לפנות מקום לעוד הלוואה , אלא להגיע למבנה התחייבויות שמתאים להכנסה וליכולת ההחזר.
אובליגו גבוה? לפני שלוקחים עוד הלוואה כדאי לבדוק את התמונה המלאה
כאשר קיימות מספר הלוואות, מסגרות אשראי והתחייבויות במקביל, לקיחת הלוואה נוספת אינה תמיד הפתרון הנכון ,ב
נאור פתרונות אשראי ניתן לבדוק אפשרויות מימון בהתאם למצב הפיננסי, להכנסות, להתחייבויות הקיימות וליכולת ההחזר ,המטרה היא לבחון האם קיים מסלול אשראי מתאים ומהי הדרך הנכונה יותר לבנות את המימון, במקום להוסיף התחייבות חדשה ללא בדיקה מקדימה.
לסיכום - מה חשוב לדעת על אובליגו?
אובליגו הוא תמונת החשיפה וההתחייבויות הפיננסיות של הלקוח מול הבנק, ולא רק יתרת ההלוואות שלו.
הבנת האובליגו חשובה במיוחד לפני בקשת הלוואה חדשה, הגדלת מסגרת או קבלת אשראי עסקי. ככל שמכירים טוב יותר את ההתחייבויות הקיימות ואת יכולת ההחזר, ניתן לקבל החלטה פיננסית מושכלת יותר ולהשוות בין אפשרויות המימון בצורה נכונה.





