מי שמחפש
הלוואות זולות בדרך כלל רוצה דבר פשוט: לקבל את הכסף שהוא צריך ולשלם עליו כמה שפחות. אלא שבשוק האשראי, המילה זולה יכולה להטעות. הלוואה עם ריבית שנראית נמוכה בפרסום לא בהכרח תהיה ההלוואה המשתלמת ביותר בסיום התקופה, והחזר חודשי נמוך לא אומר שההלוואה עולה פחות כדי לדעת אם קיבלתם
הלוואה זולה באמת, צריך לבדוק את התמונה המלאה: כמה כסף קיבלתם, מה שיעור הריבית, לכמה חודשים ההלוואה נפרסת, האם קיימות עלויות נוספות, מהו הסכום הכולל שתשלמו עד סוף ההלוואה והאם תוכלו לפרוע אותה מוקדם אם מצבכם הכלכלי ישתפר.
במילים אחרות, אל תשאלו רק מה הריבית?. השאלה הנכונה היא:
כמה ההלוואה הזאת תעלה לי בשקלים עד התשלום האחרון?
מה הופך הלוואה לזולה?
נניח שקיבלתם שתי הצעות לאותו סכום. בהצעה הראשונה הריבית מעט נמוכה יותר, אבל ההלוואה נפרסת לתקופה ארוכה מאוד. בהצעה השנייה הריבית מעט גבוהה יותר, אבל תקופת ההחזר קצרה משמעותית. לא ניתן לקבוע איזו הלוואה זולה יותר רק מהסתכלות על שיעור הריבית גם ההחזר החודשי עלול לבלבל. פריסה ליותר תשלומים יכולה להוריד את הסכום שיורד מהחשבון בכל חודש, אבל בדרך כלל אתם משלמים ריבית במשך תקופה ארוכה יותר. לכן
הלוואה עם החזר חודשי נמוך אינה בהכרח הלוואה זולה.
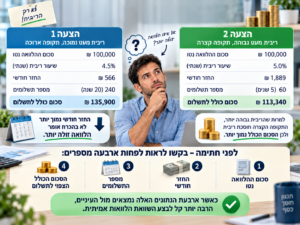
לפני חתימה בקשו לראות לפחות ארבעה מספרים: סכום ההלוואה נטו, ההחזר החודשי, מספר התשלומים והסכום הכולל הצפוי לתשלום. כאשר ארבעת הנתונים האלה נמצאים מול העיניים, הרבה יותר קל לבצע השוואת הלוואות אמיתית.
איפה כדאי לחפש הלוואות זולות?
אין גוף אחד שהוא תמיד הזול ביותר. אותו בנק או גוף מימון יכול להציע ללקוח אחד תנאים מצוינים וללקוח אחר ריבית גבוהה יותר. התמחור מושפע בין היתר מהכנסה, התחייבויות קיימות, היסטוריית אשראי, סכום ההלוואה, תקופת ההחזר ורמת הסיכון שהמלווה מייחס לבקשה לכן, במקום לחפש בגוגל מי נותן את ההלוואה הכי זולה בישראל, כדאי לבדוק
מי יכול להציע לכם את ההלוואה הזולה ביותר בהתאם לנתונים שלכם.
הלוואה מהבנק
עבור לקוח עם חשבון שמתנהל בצורה תקינה, הכנסה קבועה והיסטוריית אשראי טובה, הבנק הוא בהחלט אחד המקומות הראשונים שכדאי לבדוק. לבנק כבר יש מידע על הפעילות בחשבון והוא עשוי להציע אשראי בתנאים תחרותיים אבל גם במקרה כזה לא כדאי ללחוץ מיד על אישור באפליקציה. הצעה שמופיעה באזור האישי היא הצעת אשראי, לא הוכחה שמדובר במחיר הטוב ביותר שתוכלו לקבל בנוסף, אם כבר קיימות מספר הלוואות בבנק, מינוס קבוע או התחייבויות גבוהות, הלוואה נוספת עלולה לפתור בעיה נקודתית אבל להשאיר את התזרים החודשי לחוץ.
הלוואה מקרן השתלמות, קופת גמל או חיסכון
למי שיש חיסכון מתאים, כדאי לבדוק האם הגוף שמנהל אותו מאפשר קבלת הלוואה כנגד הכספים שנצברו. במקרים מסוימים האפשרות יכולה להיות אטרקטיבית, משום שהחיסכון משמש את הגוף המלווה כבסיס להפחתת הסיכון עם זאת, התנאים אינם אחידים. שיעור המימון, הריבית, תקופת ההחזר והזכאות משתנים בין מוצרים וגופים, ולכן אין להניח אוטומטית שזו ההלוואה הזולה ביותר.
הלוואה חוץ בנקאית
הלוואה חוץ בנקאית אינה בהכרח יקרה יותר מהלוואה בנקאית, אבל היא גם אינה בהכרח זולה יותר. היתרון המשמעותי הוא האפשרות לבדוק מקור אשראי נוסף ולא להיות תלויים רק בהחלטת הבנק שבו מתנהל החשבון חברות אשראי וגופי מימון בוחנים כל לקוח לפי מודל החיתום שלהם. לכן ייתכן שבקשה שלא קיבלה הצעה מתאימה במקום אחד תקבל תנאים אחרים במקום אחר כאשר בודקים הלוואה חוץ בנקאית, חשוב לבחון מי הגוף שמעמיד את האשראי, מהם תנאי ההלוואה, מה העלות הממשית שלה והאם נותן האשראי פועל בהתאם לרישוי ולהוראות החלות עליו.
הלוואה ללא ריבית מגמ"ח
במקרים מסוימים ניתן למצוא גמ"חים או עמותות המעניקים הלוואות ללא ריבית או בתנאים מסובסדים. כאשר קיימת זכאות, זו יכולה כמובן להיות אפשרות זולה מאוד.
החיסרון הוא שהזכאות אינה פתוחה בהכרח לכל אחד. לעיתים קיימת מגבלת סכום, צורך בערבים, תנאי קבלה מסוימים או זמינות מוגבלת של כספים.
רוצים הלוואה זולה? אל תבקשו יותר כסף ממה שאתם צריכים
אחת הדרכים הפשוטות ביותר להוזיל הלוואה היא דווקא לקחת פחות אם אתם צריכים 24,000 ש"ח, אין סיבה אוטומטית לבקש 30,000 ש"ח רק משום שהגוף המממן מוכן לאשר לכם סכום כזה. ששת אלפים השקלים הנוספים אינם כסף חינם. גם עליהם משלמים ריבית זה נשמע מובן מאליו, אבל בפועל לא מעט לווים מתחילים מהשאלה כמה אפשר לקבל? במקום מהשאלה "כמה אני באמת צריך?".
הלוואה טובה מתחילה בחישוב הצורך האמיתי ורק אחר כך בבדיקת גובה המימון.
ומה לגבי הלוואות זולות למסורבי בנקים?
כאשר הבנק מסרב לבקשת הלוואה, הרצון למצוא מימון במקום אחר הוא טבעי. אבל דווקא בנקודה הזאת כדאי להיזהר מריצה בין מספר גדול של גופים רק בניסיון למצוא מי יאשר סירוב יכול לנבוע מהכנסה שאינה מספיקה ביחס להתחייבויות, התנהלות בחשבון, נתוני אשראי, פיגורים בעבר או פשוט מכך שהסכום המבוקש גבוה ביחס ליכולת ההחזר.
במקרים כאלה, השאלה אינה רק מי מוכן לתת הלוואה, אלא
באיזה מחיר לקוח שמוגדר בסיכון גבוה יותר עשוי לקבל הצעה בריבית גבוהה יותר. לכן מי שמחפש
הלוואות למסורבי בנקים צריך להיות זהיר במיוחד ולא להפוך את הדחיפות לקבלת כסף להסכמה אוטומטית לכל תנאי לפעמים הפתרון הנכון הוא סכום קטן יותר, לפעמים פריסה שונה, לפעמים נדרש ביטחון מתאים, ובחלק מהמקרים ההחלטה הכלכלית הנכונה היא דווקא לא לקחת הלוואה נוספת.
איך משווים שתי הצעות הלוואה בצורה נכונה?
במקום להשוות רק את הריבית שמופיעה בכותרת ההצעה, סדרו את הנתונים זה מול זה.
| מה בודקים? |
הצעה א' |
הצעה ב' |
| סכום ההלוואה |
|
|
| מספר תשלומים |
|
|
| החזר חודשי |
|
|
| סוג הריבית |
|
|
| עלויות נוספות |
|
|
| אפשרות פירעון מוקדם |
|
|
| סכום כולל לתשלום |
|
|
השורה החשובה ביותר נמצאת בדרך כלל בתחתית:
כמה כסף יצא לכם מהכיס עד שההלוואה תסתיים.
צריך כמובן לבדוק גם את ההחזר החודשי. הלוואה יכולה להיות זולה בסך הכול אך לכלול החזר חודשי שאינו מתאים לתזרים שלכם. המטרה היא למצוא איזון בין מחיר ההלוואה לבין החזר שניתן לעמוד בו באופן סביר.
האם כדאי לפרוס הלוואה לכמה שיותר תשלומים?
לא בהכרח.
אם המטרה היחידה היא להקטין את ההחזר החודשי, פריסה ארוכה יכולה לעזור. אבל אם המטרה היא למצוא
הלוואה זולה, כדאי לבדוק גם מה קורה לעלות הכוללת כאשר מקצרים את התקופה.
לדוגמה, לפני שבוחרים פריסה של חמש או שש שנים רק משום שהתשלום החודשי נראה נוח יותר, בקשו לראות גם את אותה הלוואה בפריסה קצרה יותר. ייתכן שהפער בהחזר החודשי יהיה אפשרי עבורכם, בעוד שהחיסכון בעלות המצטברת יהיה משמעותי.
הלוואה זולה לסגירת המינוס - מתי זה באמת משתלם?
אנשים שנמצאים במינוס מתמשך מחפשים בדרך כלל
הלוואה לאיחוד הלוואות, הלוואה זולה לסגירת המינוס או פתרון שיאפשר לרכז מספר התחייבויות להחזר חודשי אחד. לקיחת הלוואה לסגירת המינוס יכולה להיות הגיונית כאשר העלות הכוללת של ההלוואה נמוכה מעלות האשראי בחשבון, וכאשר ההחזר החודשי החדש מתאים לתקציב ואינו יוצר לחץ נוסף.
אבל יש כאן מלכודת חשובה: אם סוגרים את המינוס באמצעות הלוואה ולא משנים את ההתנהלות שהובילה אליו, עלולים למצוא את עצמכם לאחר מספר חודשים גם עם הלוואה פעילה וגם עם מינוס חדש.
לכן במקרה כזה צריך לבדוק לא רק אם מצאתם
הלוואה זולה, אלא האם המהלך באמת מצמצם את עלויות המימון, מסדר את ההתחייבויות ומשפר את התזרים החודשי. אם ההלוואה רק מעבירה את החוב ממקום אחד למקום אחר בלי לפתור את הסיבה להיווצרותו, היא עלולה לדחות את הבעיה במקום לפתור אותה.
אז איך מוצאים הלוואות זולות בפועל?
הדרך הנכונה אינה לחפש גוף שמכריז שהוא הכי זול אלא לבצע בדיקה מסודרת.
התחילו בסכום שאתם באמת צריכים. קבעו מהו ההחזר החודשי שאתם יכולים לשלם גם בחודש פחות טוב. לאחר מכן בדקו מספר מקורות אשראי רלוונטיים והשוו בין ההצעות על בסיס אותם סכום ואותה תקופת החזר ככל האפשר.
אל תתפתו רק ל"אישור מהיר", "החזר נמוך" או "עד סכום מסוים". אלו נתונים שיווקיים. המחיר האמיתי נמצא בפרטי ההצעה.
בדיקת הלוואה דרך נאור פתרונות אשראי
נאור פתרונות אשראי מאפשרת לבדוק אפשרויות מימון מול גופים פיננסיים, בהתאם לנתוני הלקוח, מטרת ההלוואה ויכולת ההחזר ניתן לבדוק אפשרויות עבור
הלוואה לכל מטרה, הלוואה חוץ בנקאית, מימון לרכב, שיפוץ הבית, סגירת התחייבויות וצרכים נוספים, בהתאם לקריטריונים ולמדיניות האשראי של הגופים המממנים.
המטרה אינה לבחור הלוואה רק משום שהיא נראית זולה בפרסום, אלא לבדוק האם קיימת הצעת מימון שמתאימה לנתונים שלכם, לצורך האמיתי וליכולת ההחזר החודשית
רוצים לבדוק אילו אפשרויות מימון עומדות לרשותכם? השאירו פרטים ונבדוק עבורכם את האפשרויות הרלוונטיות.
טלפון:
03-5100545
העמדת האשראי, סכום ההלוואה, שיעור הריבית, תקופת ההחזר ויתר תנאי ההלוואה כפופים לאישור ולתנאי הגוף המממן.
אי-עמידה בפירעון ההלוואה עלולה לגרור חיוב בריבית פיגורים והליכי הוצאה לפועל.