

דירוג אשראי הוא ציון שמטרתו להעריך את הסיכון שלקוח לא יעמוד בהתחייבויות האשראי שלו במועד. כאשר מגישים בקשה להלוואה, מסגרת אשראי או מוצר מימון אחר, דירוג האשראי עשוי להיות אחד הנתונים שמשפיעים על החלטת הגוף המממן ועל התנאים שיוצעו.
חשוב להבהיר כבר בהתחלה: דירוג אשראי גבוה אינו מבטיח אישור להלוואה, ודירוג נמוך אינו אומר שכל גוף מימון יסרב לכם. בנקים וחברות אשראי בוחנים בדרך כלל נתונים נוספים, כגון הכנסה, התחייבויות קיימות, יכולת החזר ומדיניות האשראי של הגוף המממן.
אז מה נחשב דירוג אשראי טוב בישראל, איפה בודקים את הנתונים בחינם, מה עלול לפגוע בדירוג ואיך אפשר לשפר אותו? הנה המדריך המלא.
מהו דירוג אשראי?
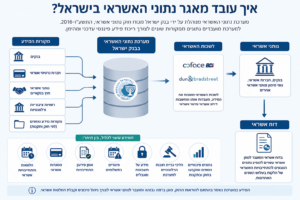
דירוג אשראי הוא ציון מספרי המבוסס על מודל סטטיסטי ומנסה להעריך את הסיכון הכרוך במתן אשראי ללקוח הדירוג אינו נקבע על ידי בנק ישראל עצמו. מערכת נתוני האשראי של בנק ישראל מרכזת נתונים הנוגעים להתחייבויות האשראי ולאופן פירעונן, ואילו לשכות האשראי המורשות מחשבות דירוג אשראי באמצעות המודלים שלהן.
לכן חשוב להבחין בין שלושה מושגים:
דוח ריכוז נתונים – מציג את המידע הקיים עליכם במערכת נתוני האשראי.
דוח אשראי – דוח המבוסס על נתונים ממערכת נתוני האשראי ומשמש בין היתר נותני אשראי.
דירוג אשראי – ציון סטטיסטי שמחושב על ידי לשכת אשראי ומעריך את הסיכון לאי עמידה בהתחייבויות.
טבלת דירוג אשראי – מה נחשב ציון טוב?
אחת הטעויות הנפוצות באינטרנט היא להתייחס לטבלת דירוג אחת כאילו היא תקפה לכל מערכת דירוג בישראל.
בפועל, אין טבלת ציונים אחידה של בנק ישראל המחייבת את כל לשכות האשראי. לשכות אשראי משתמשות במודלים ובסולמות דירוג משלהן, ולכן יש לפרש את הציון בהתאם ללשכה שהפיקה אותו.
באופן כללי ניתן להבין את המשמעות כך:
| רמת הדירוג | המשמעות הכללית | כיצד גוף מימון עשוי להתייחס |
|---|---|---|
| מצוין | סיכון אשראי נמוך יחסית | עשוי לחזק את כוח המיקוח על תנאי האשראי |
| טוב | התנהלות אשראי תקינה יחסית | סיכויי אישור טובים יותר, בכפוף לשאר הנתונים |
| בינוני | קיימים גורמי סיכון מסוימים | ייתכן שתידרש בדיקה מעמיקה יותר |
| נמוך | סיכון גבוה יותר מבחינת המודל | עלול להקשות על קבלת אשראי או לייקר אותו |
| נמוך מאוד | אינדיקציות משמעותיות לסיכון | הסיכוי לסירוב או לתנאים מחמירים עשוי לעלות |
חשוב: אם קיבלתם ציון מספרי, יש לבדוק אותו בהתאם לסולם ולמודל של לשכת האשראי שהפיקה אותו ולא לפי טבלה כללית שמצאתם באינטרנט.
מה משפיע על דירוג האשראי?
אין נוסחה ציבורית אחת שלפיה אפשר לומר שכל גורם אחראי לאחוז קבוע מהציון בישראל עם זאת, להתנהלות האשראי ולמוסר התשלומים יש חשיבות משמעותית:
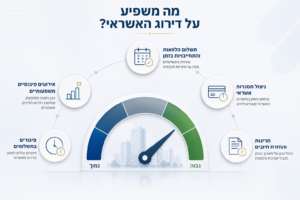
עמידה בתשלומים ובהתחייבויות
תשלום התחייבויות בזמן הוא אחד הנתונים החשובים ביותר בהתנהלות האשראי פיגורים בהלוואות, החזרת חיובים, צ'קים שחוזרים או בעיות חוזרות בפירעון התחייבויות עלולים להשפיע לרעה על נתוני האשראי ובהתאם גם על הדירוג.
ניצול גבוה של מסגרות אשראי
ניצול גבוה וקבוע של מסגרת העו"ש או מסגרות האשראי עלול להתפרש כסימן להתנהלות תזרימית לחוצה ,גם בנק ישראל ממליץ להתאים את מסגרות האשראי לרמת הצריכה ומציין כי ניצול גבוה של מסגרות או היעדר מסגרת מתאימה עלולים להשפיע לרעה על דירוג האשראי.
חריגה ממסגרת
חריגות חוזרות מהמסגרת המאושרת עלולות ליצור תמונה פיננסית פחות יציבה.לכן, אם אתם מתקרבים באופן קבוע לתקרת המסגרת, עדיף לבדוק מראש כיצד ניתן לאזן את החשבון ולא להמתין להחזרת חיובים.
פיגורים בהלוואות
גם כאשר מדובר בהלוואה קיימת ולא בבקשת אשראי חדשה, אופן ההחזר שלה עשוי להשפיע על תמונת האשראי שלכם.אם אתם יודעים מראש שלא תוכלו לעמוד בתשלום, מומלץ לפנות לגוף המממן לפני מועד החיוב ולבדוק פתרון מוסכם.
אירועים פיננסיים משמעותיים
מידע הנוגע להליכי גביית חובות, חשבון מוגבל ואירועים פיננסיים שליליים אחרים עשוי להיות משמעותי במיוחד בהערכת הסיכון.
האם הרבה בקשות להלוואה פוגעות בדירוג?
ריבוי בקשות אשראי בפרק זמן קצר עשוי להילקח בחשבון בהתאם למודל הדירוג ולמידע הזמין ללשכת האשראי.מעבר לציון עצמו, מצב שבו לקוח פונה במקביל למספר גדול של גופי מימון יכול להוביל כל גוף לבצע בדיקת סיכון עצמאית. לכן, במקום לשלוח בקשות לעשרות חברות ללא הבחנה, כדאי להבין קודם איזה סוג אשראי מתאים למצב הפיננסי שלכם.
מצאתם טעות בדוח האשראי?
אל תתעלמו ממנה.אם מופיע בדוח מידע שלדעתכם אינו נכון, לדוגמה התחייבות שאינה שלכם או נתון שאינו מעודכן, כדאי לבדוק את מקור הדיווח ולפעול לבירור ותיקון המידע. לפני שמנסים לשפר דירוג , כדאי קודם לוודא שהמידע שעליו מתבסס הדירוג בכלל נכון.
איך לשפר דירוג אשראי?
אין פעולה אחת שמעלה דירוג אשראי באופן מיידי. שיפור אמיתי בדרך כלל נובע מהתנהלות פיננסית תקינה לאורך זמן.
1. שלמו התחייבויות בזמן
ודאו שיש יתרה מספקת בחשבון לפני מועדי החיוב של הלוואות, כרטיסים והוראות קבע.גם החזרה שנובעת מחוסר תשומת לב עלולה להפוך לאירוע מיותר שהיה ניתן למנוע.
2. צמצמו ניצול קבוע של מסגרות
אם אתם נמצאים באופן קבוע בקצה מסגרת העו"ש או האשראי, נסו להפחית את רמת הניצול.המטרה אינה להגיע למספר קסם מסוים, אלא להראות התנהלות שבה המסגרת אינה משמשת באופן קבוע כתחליף להכנסה.
3. הימנעו מחריגות והחזרות
עקבו אחר מועד כניסת המשכורת מול מועדי החיובים.לעיתים שינוי מועד חיוב של כרטיס או הוראת קבע יכול למנוע מצב שבו חיוב חוזר רק בגלל פער של מספר ימים בתזרים.
4. בדקו את דוח ריכוז הנתונים
מומלץ לעבור על הדוח ולוודא שהמידע בו נכון.אם קיימת טעות, יש לפעול במסלול המתאים לבירור ותיקון הנתונים ולא להמתין שהיא תיעלם מעצמה.
5. אל תיקחו אשראי רק כדי לבנות דירוג
הלוואה עולה כסף.אין היגיון לקחת הלוואה שאינכם צריכים רק מתוך מחשבה שהיא תשפר את הדירוג. המטרה היא לנהל את האשראי הקיים בצורה אחראית ולא לייצר התחייבויות מיותרות.
תוך כמה זמן דירוג אשראי משתפר?
אין תשובה אחידה.
משך הזמן תלוי בסיבה לדירוג הנמוך, בחומרת הנתונים השליליים, במועד שבו התרחשו ובהתנהלות הפיננסית מאז.אירוע נקודתי אינו זהה לרצף של פיגורים, ולקוח שהחל להתנהל באופן תקין לאורך זמן עשוי לראות שינוי הדרגתי בתמונת האשראי שלו.לכן צריך להיזהר מהבטחות כמו נעלה לכם 100 נקודות בתוך חודש. אין גורם חיצוני שיכול להבטיח מראש כיצד מודל דירוג מסוים יגיב.
האם דירוג אשראי גבוה מבטיח ריבית נמוכה?
לא.
דירוג טוב עשוי לסייע במשא ומתן ולהציג לנותן האשראי רמת סיכון נמוכה יותר, אך הריבית נקבעת גם לפי סכום ההלוואה, תקופת ההחזר, הכנסה, התחייבויות, בטוחות, סוג המוצר ומדיניות הגוף המממן.
לכן מומלץ להשוות בין מספר הצעות ולא להסתפק בהצעה הראשונה.
דירוג אשראי נמוך? לפני שמגישים עוד בקשה
אם בקשת ההלוואה שלכם כבר נדחתה, לא תמיד נכון להמשיך ולהגיש בקשות באופן אוטומטי לעוד ועוד גופים.עדיף קודם להבין מה עומד מאחורי הסירוב: האם מדובר בדירוג האשראי, בהתחייבויות גבוהות, ביחס החזר בעייתי, בהתנהלות החשבון או בקריטריון אחר של הגוף המממן.
לאחר שמבינים את הבעיה ניתן לבדוק האם נכון להמתין ולשפר את הנתונים, לצמצם התחייבויות, לבקש סכום נמוך יותר או לבחון פתרון מימון אחר.
בדיקת אפשרויות מימון עם נאור פתרונות אשראי
דירוג אשראי הוא נתון חשוב, אבל הוא אינו מספר שצריך לבחון במנותק משאר התמונה הפיננסית.אם קיבלתם סירוב מהבנק או שאתם מתלבטים כיצד להתקדם עם בקשת אשראי, בנאור פתרונות אשראי ניתן לבצע בדיקת זכאות ולבחון פתרונות מימון בהתאם לנתוני הלקוח, להכנסה, להתחייבויות וליכולת ההחזר.
המטרה היא לא להבטיח מחיקת דירוג או אישור בכל מחיר, אלא להבין את מצב האשראי ולבחון את אפשרויות המימון הרלוונטיות בהתאם לנתונים בפועל.
רוצים לבדוק אילו אפשרויות מימון עומדות בפניכם? השאירו פרטים לבדיקת זכאות.
