כולנו מכירים את ההלוואה הרגילה: סכום כספי שניתן לקבל מחברת הביטוח, מחברת כרטיסי האשראי או מהבנק, לתקופת זמן מסוימת ובהתאם לתנאי החזר מסוימים. אך ישנו סוג נוסף של הלוואה שכדאי לכם להכיר: הלוואה פריים מינוס חצי. בכתבה הבאה נכיר לכם את ההלוואה הזו, נסביר מה היא ריבית פריים ונפרט מה מייחד את המסלול.
בקצרה: פריים מינוס חצי (P-0.5) היא ריבית משתנה שנמוכה בחצי נקודת אחוז מריבית הפריים. נכון לאוקטובר 2026 ריבית בנק ישראל עומדת על 3.25% (החלטה מ-21/10/2026), ריבית הפריים על 4.75%, ולכן פריים מינוס חצי היא 4.25% בשנה. הריבית משתנה רק במועדי ההחלטות הקבועים של בנק ישראל, כ-8 פעמים בשנה, וההחלטה הבאה מתוכננת ל-23/11/2026.
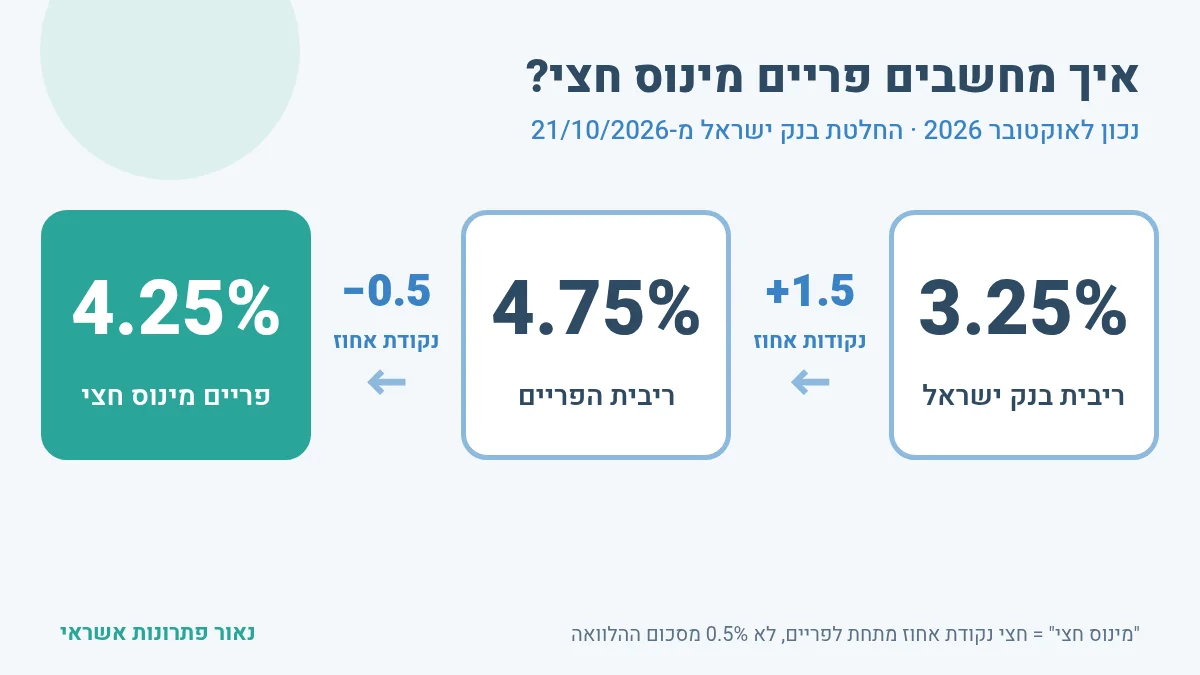 כך מחשבים את פריים מינוס חצי, לפי הנתונים של אוקטובר 2026:
* הדוגמה היא להמחשה בלבד: היא מניחה שהריבית לא משתנה לאורך כל התקופה, ואינה כוללת עמלות, הצמדה או עלויות נוספות. הריבית שתוצע לכם בפועל נקבעת על ידי הגוף המממן.
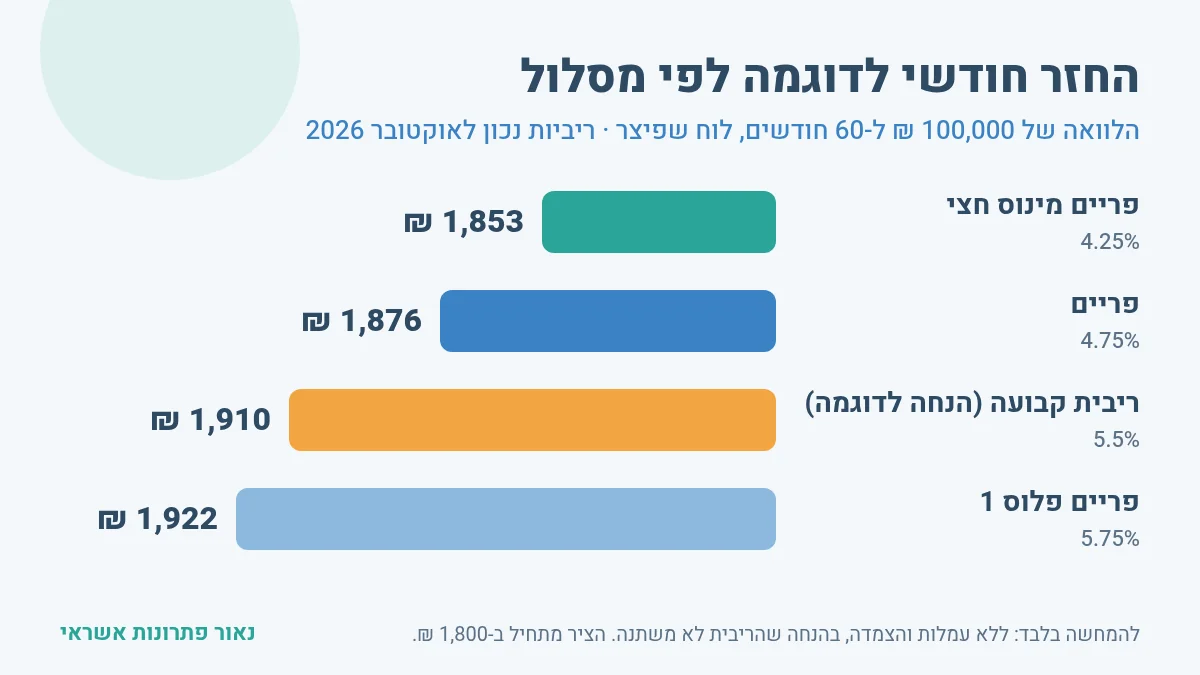 מה אפשר ללמוד מהטבלה:
צעד ראשון - מה היא ריבית פריים?
ריבית הפריים היא ריבית שמשמשת לתמחור עסקאות שונות, כמו הלוואות או פיקדונות. זוהי הריבית הבסיסית במערכת הבנקאית בישראל, מלבד ריבית בנק ישראל עצמה. את ריבית בנק ישראל קובעת הוועדה המוניטרית במועדים קבועים שבנק ישראל מפרסם מראש, כ-8 פעמים בשנה. ריבית הפריים נגזרת ממנה: היא שווה לריבית בנק ישראל בתוספת מרווח של 1.5 נקודות אחוז, מרווח שכל הבנקים בישראל נוהגים בו כיום. המרווח שמעל הפריים או מתחתיו נקבע בדרך כלל לפי הלקוח והעסקה. לדוגמה, אם אתם פונים לבנק בבקשת הלוואה, ייתכן שיציעו לכם מסלול הלוואה בריבית פריים פלוס חצי. אותו מרווח נקבע גם לפי הסיכון שהגוף הפיננסי נוטל כשהוא נותן הלוואה או מקבל פיקדון מלקוחותיו. אפשר לבצע עסקאות גם בריבית שבניכוי מרווח מסוים, ואז היא תיקרא, לדוגמה, ריבית פריים מינוס חצי. כך, כאשר בנק משלם ריבית על פיקדונות, הוא משלם בדרך כלל את ריבית הפריים בניכוי מרווח מסוים.
כך מחשבים את פריים מינוס חצי, לפי הנתונים של אוקטובר 2026:
- ריבית בנק ישראל: 3.25%, לפי החלטת הוועדה המוניטרית מ-21/10/2026.
- ריבית הפריים: 3.25% ועוד 1.5 נקודות אחוז, כלומר 4.75%.
- פריים מינוס חצי: 4.75% פחות חצי נקודת אחוז, כלומר 4.25% בשנה.
מהי המשמעות של ריבית פריים פלוס וריבית פריים מינוס?
התפיסה הרווחת היא שהמלווה מוסיף לריבית הפריים מרווח מסוים, שנמדד בנקודות אחוז. אך יש גם מקרים שבהם הריבית נקבעת בניכוי מרווח מהפריים, וזו נקראת ריבית פריים מינוס. נוסף על כך, כפי שציינו, על פיקדונות הבנק משלם בדרך כלל ריבית פריים מינוס. כלומר, כל גוף פיננסי קובע לעצמו את המרווח ביחס לריבית הפריים, והאם הוא יהיה תוספת (פלוס) או ניכוי (מינוס). כך זה נראה במספרים, נכון לאוקטובר 2026:- פריים פלוס 1: 4.75% ועוד נקודת אחוז, כלומר 5.75% בשנה.
- פריים: 4.75% בשנה.
- פריים מינוס חצי: 4.75% פחות חצי נקודת אחוז, כלומר 4.25% בשנה.
תפקיד ריבית הפריים
ריבית הפריים משמשת, כאמור, לתמחור העסקאות בשוק, אך מעבר לכך, המרווח שנקבע מעליה או מתחתיה מעיד על רמת הסיכון של העסקה ועל הרווח שהגוף הפיננסי מבקש להשיג מההלוואה שהוא נותן ללקוחותיו. בגלל שהפריים צמוד לריבית בנק ישראל, הוא גם הדרך שבה החלטות הריבית מגיעות אל הלווים. כשבנק ישראל מוריד את הריבית, ההחזר בהלוואות שצמודות לפריים יורד בהתאם, וכשהוא מעלה אותה, ההחזר עולה.הלוואה פריים מינוס חצי מה מיוחד בה?
אחרי שהמושג ריבית פריים ברור, אפשר להבין שהלוואה בפריים מינוס חצי היא הלוואה שתנאי ההחזר שלה משתנים לפי המסלול, אבל הריבית בה תמיד נמוכה בחצי נקודת אחוז מריבית הפריים. חשוב לדייק: "מינוס חצי" אינו חצי אחוז מגובה ההלוואה. בהלוואה של 100,000 ₪ הריבית השנתית לא יורדת ב-500 ₪, אלא שיעור הריבית עצמו הוא 4.25% במקום 4.75%. לכאורה, הלוואה בפריים מינוס חצי נראית פחות משתלמת לצד המלווה, כי המרווח שלו קטן יותר. אך בפועל, במקרים רבים מסלול כזה משתלם לשני הצדדים: ללווה, כי ההחזר החודשי נמוך יותר, ולמלווה, כי הביקוש להלוואה גדל ואיתו רווחי החברה. לרוב מסלול כזה מוצע כשהסיכון של המלווה נמוך, למשל כשיש ביטחון איכותי כמו חיסכון בקרן, או כשההלוואה ניתנת כהטבה לקבוצת לקוחות.האם הלוואה בפריים מינוס חצי תמיד משתלמת?
הלוואה בריבית פריים מינוס 0.5% (P-0.5) נחשבת בדרך כלל למסלול מימון אטרקטיבי, אך היא אינה מתאימה באופן אוטומטי לכל לווה ולכל מצב. היתרון המרכזי שלה הוא שהריבית נמוכה יחסית, אך חשוב לזכור שמדובר בריבית משתנה ולא קבועה. נכון לאוקטובר 2026 ריבית בנק ישראל עומדת על 3.25%, לפי החלטת הוועדה המוניטרית מ-21/10/2026, ולכן ריבית הפריים היא 4.75%. המשמעות היא שבהלוואת פריים מינוס חצי הריבית בפועל היא 4.25% בשנה. כל שינוי בהחלטת הריבית של בנק ישראל ישפיע גם על ריבית הפריים, ובהתאם לכך עשוי להגדיל או להקטין את ההחזר החודשי שלכם. זו בדיוק הנקודה שחשוב להבין לפני שבוחרים במסלול הזה. אם הריבית במשק תרד בעתיד, גם עלות ההלוואה עשויה לרדת וההחזר החודשי יקטן. לעומת זאת, אם בנק ישראל יעלה את הריבית, ההחזר החודשי עלול להתייקר, במיוחד כאשר מדובר בהלוואות ארוכות טווח. היתרונות והסיכונים של המסלול בקצרה:- ריבית נמוכה יחסית: חצי נקודת אחוז מתחת לפריים, ונקודה וחצי מתחת למסלול של פריים פלוס 1.
- שקיפות: קל לבדוק את הריבית, כי היא נגזרת מריבית בנק ישראל שמתפרסמת לציבור.
- ריבית משתנה: ההחזר החודשי עשוי לעלות אם בנק ישראל יעלה את הריבית.
- זמינות מוגבלת: המסלול מוצע בעיקר במקרים מסוימים, כמו הטבות בנקאיות או הלוואות כנגד חיסכון.
פריים, פריים מינוס חצי או ריבית קבועה: מה ההבדל במספרים?
כדי לראות מה ההבדל בפועל, הנה דוגמה להלוואה של 100,000 ₪ לתקופה של 60 חודשים, בהחזר חודשי קבוע לפי לוח שפיצר. שלושת מסלולי הפריים מחושבים לפי הריבית הנוכחית, ובמסלול הקבוע השתמשנו בריבית של 5.5% כהנחה לצורך הדוגמה בלבד, לא כהצעה ולא כממוצע שוק.| מסלול | איך נקבעת הריבית | ריבית שנתית | החזר חודשי לדוגמה* | סך הריבית לדוגמה* | מה קורה כשריבית בנק ישראל משתנה |
|---|---|---|---|---|---|
| פריים מינוס חצי (P-0.5) | ריבית הפריים פחות חצי נקודת אחוז | 4.25% | 1,853 ₪ | 11,177 ₪ | הריבית וההחזר משתנים יחד עם הפריים |
| פריים (P) | ריבית בנק ישראל ועוד 1.5 נקודות אחוז | 4.75% | 1,876 ₪ | 12,541 ₪ | הריבית וההחזר משתנים יחד עם הפריים |
| פריים פלוס 1 (P+1) | ריבית הפריים ועוד נקודת אחוז אחת | 5.75% | 1,922 ₪ | 15,301 ₪ | הריבית וההחזר משתנים יחד עם הפריים |
| ריבית קבועה | נקבעת בחוזה לכל תקופת ההלוואה | 5.5% (הנחה לדוגמה בלבד) | 1,910 ₪ | 14,607 ₪ | הריבית וההחזר לא משתנים |
מה אפשר ללמוד מהטבלה:
- בין פריים מינוס חצי לפריים יש הפרש של כ-23 ₪ בחודש בדוגמה הזו, וכ-1,364 ₪ בסך הריבית לאורך 5 שנים.
- בין פריים מינוס חצי לפריים פלוס 1 ההפרש גדל לכ-69 ₪ בחודש וכ-4,124 ₪ בסך הריבית.
- אם ריבית בנק ישראל תעלה בנקודת אחוז אחת כבר מתחילת התקופה, פריים מינוס חצי יעמוד על 5.25% וההחזר יעלה לכ-1,899 ₪ בחודש.
- בריבית קבועה ההחזר לא זז, ולכן היא מתאימה למי שמעדיף לדעת מראש בדיוק כמה ישלם.
איפה אפשר לקבל הלוואה בריבית פריים מינוס חצי?
רוב ההלוואות ניתנות בריבית של פריים פלוס. יחד עם זאת, אפשר למצוא גם הלוואה בפריים מינוס חצי, בעיקר במקרים הבאים:- הטבה בנקאית: הלוואה מבנק בתנאים מועדפים כחלק מהטבה על העברת חשבון העובר ושב לאותו בנק.
- ארגוני עובדים ומועדונים: הלוואות בנקאיות לחברי ארגוני עובדים או מועדונים גדולים, שבהן ההטבה נובעת מכוחה של הקבוצה.
- הלוואה כנגד חיסכון: הלוואה על חשבון קרן פנסיה, קרן השתלמות או קופת גמל.
מה חשוב לעשות לפני שמבקשים הלוואות פריים מינוס חצי אחוז?
מצד אחד, הלוואת פריים מינוס חצי אחוז מספקת לכם מימון בתנאים טובים למדי. מצד שני, גם להלוואה כזו יש מחיר, והוא עלול להתייקר במהלך תקופת ההחזר אם הריבית במשק תעלה. לכן, מומלץ לבחון מבעוד מועד את תמהיל ההלוואה, ולבקש אותה רק אם יש באמת צורך ואם אין מקור מימון טוב יותר. לפני שחותמים, כדאי לעבור על הרשימה הזו:- בדקו את המרווח בחוזה: ודאו שכתוב "פריים פחות 0.5%", ובדקו האם המרווח קבוע לכל התקופה.
- חשבו תרחיש של עליית ריבית: בדקו שתוכלו לעמוד בהחזר גם אם הריבית תעלה בנקודת אחוז או יותר.
- בדקו את תנאי הפירעון המוקדם: שאלו האם אפשר לפרוע את ההלוואה לפני הזמן ובאילו תנאים.
- בדקו את העלות הכוללת: לא רק את הריבית, אלא גם עמלות ועלויות נלוות לאורך כל התקופה.
- בקשו רק את הסכום הנחוץ: כל שקל נוסף מגדיל את סך הריבית שתשלמו.
הלוואה פריים לכל מטרה
הלוואה לכל מטרה, כשמה כן היא, ניתנת לכל מטרה. ברוב המקרים לא תידרשו להסביר לגוף המממן מה הסיבה לבקשת ההלוואה. בדרך כלל ההלוואות הנפוצות ביותר הן: הלוואה להרחבת העסק, קניית רכב בתשלומים והלוואה לסגירת המינוס. גם בהלוואה לכל מטרה, מסלול בפריים מינוס חצי תלוי בגוף המממן ובנתונים שלכם: ההכנסה, ההתחייבויות הקיימות, היסטוריית האשראי והביטחונות שאפשר להציע.שאלות נפוצות על הלוואה בפריים מינוס חצי
כמה זה פריים מינוס חצי היום?
נכון לאוקטובר 2026 ריבית בנק ישראל עומדת על 3.25%, לפי החלטת הוועדה המוניטרית מ-21/10/2026. ריבית הפריים היא 4.75%, ולכן פריים מינוס חצי היא 4.25% בשנה. המספרים יתעדכנו אם בנק ישראל ישנה את הריבית באחת ההחלטות הבאות.האם "מינוס חצי" זה חצי אחוז מסכום ההלוואה?
לא. "מינוס חצי" פירושו חצי נקודת אחוז מתחת לריבית הפריים. אם הפריים עומד על 4.75%, הריבית השנתית בהלוואה היא 4.25%. אין לזה קשר לחצי אחוז מגובה ההלוואה.כל כמה זמן משתנה ריבית הפריים?
ריבית הפריים זזה רק כשבנק ישראל משנה את הריבית שלו. ההחלטות מתקבלות במועדים קבועים שבנק ישראל מפרסם מראש, כ-8 פעמים בשנה, ולא בכל חודש. בשנת 2026 נקבעו 8 מועדים, וההחלטה הבאה מתוכננת ל-23/11/2026.מה ההבדל בין פריים מינוס חצי לריבית קבועה?
בפריים מינוס חצי הריבית משתנה עם ריבית בנק ישראל, ולכן גם ההחזר החודשי עשוי לעלות או לרדת במהלך התקופה. בריבית קבועה שיעור הריבית נקבע בחוזה לכל התקופה וההחזר ידוע מראש, אבל לעיתים הריבית ההתחלתית בה גבוהה יותר.מה קורה להחזר החודשי אם בנק ישראל מעלה את הריבית?
כל שינוי בריבית בנק ישראל עובר לריבית הפריים, ומשם להלוואה. לדוגמה, בהלוואה של 100,000 ₪ ל-60 חודשים, עלייה של נקודת אחוז אחת בריבית כבר מתחילת התקופה מעלה את הריבית מ-4.25% ל-5.25% ואת ההחזר החודשי מכ-1,853 ₪ לכ-1,899 ₪. זו דוגמה להמחשה בלבד.האם נאור פתרונות אשראי נותנת הלוואות בפריים מינוס חצי?
לא. נאור פתרונות אשראי אינה הגוף המממן. אנחנו מאתרים עבורכם הלוואה דרך גופים מוסדיים בלבד: בנקים, חברות אשראי, חברות ביטוח ובתי השקעות. הריבית, הסכום והאישור נקבעים על ידי הגוף המממן לפי הנתונים שלכם, ולכן איננו יכולים להתחייב מראש למסלול של פריים מינוס חצי.לסיכום: האם פריים מינוס חצי מתאים לכם?
הלוואה בפריים מינוס חצי היא הלוואה זולה יחסית ואטרקטיבית למדי, עם יתרונות רבים. נכון לאוקטובר 2026 הריבית בה עומדת על 4.25% בשנה, אבל היא משתנה עם כל החלטת ריבית של בנק ישראל. בדקו היטב את כלל התנאים של ההלוואה, בררו האם היא מתאימה לצרכים הכלכליים שלכם, וודאו שאתם מסוגלים לעמוד בהחזר גם אם הריבית תעלה. בהצלחה!
גילוי נאות: נאור פתרונות אשראי פועלת כמתווכת אשראי ואינה הגוף המממן. העמלה שלנו היא 10% + מע"מ מגובה האשראי שאושר, והיא משולמת רק לאחר קבלת ההלוואה, על בסיס הצלחה בלבד. אין תשלום מראש. אישור האשראי, הסכום והריבית כפופים להחלטת הגוף המממן ולנתוני הלקוח.