

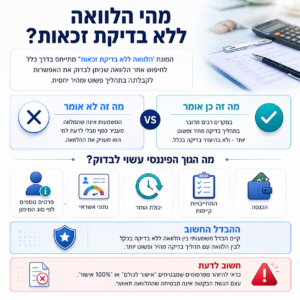
חיפשתם הלוואה ללא בדיקת זכאות ורציתם לדעת האם באמת קיימת אפשרות לקבל כסף בלי לעבור תהליך ארוך מול הבנק? חשוב להבין כבר בהתחלה: כמעט כל גוף שמעמיד אשראי באופן אחראי מבצע בדיקה כלשהי לפני שהוא מחליט אם לאשר הלוואה ההבדל הוא בדרך שבה הבדיקה מתבצעת כיום קיימים מסלולי אשראי שבהם ניתן להגיש בקשה בצורה דיגיטלית, להעביר מספר מצומצם יחסית של פרטים ולקבל תשובה ראשונית במהירות. במקרים מסוימים התהליך פשוט משמעותית לעומת הגשת בקשה מסורתית בסניף הבנק ,בנאור פתרונות אשראי אנו בוחנים את נתוני המבקש ומנסים להתאים עבורו אפשרויות מימון מול גופים פיננסיים שונים, בהתאם לנתונים, לקריטריונים של הגוף המממן וליכולת ההחזר.
חשוב: אין התחייבות לאישור הלוואה. כל בקשה נבחנת לגופה והאישור, הסכום, הריבית ותקופת ההחזר כפופים למדיניות ולקריטריונים של הגוף המממן.
למה מחפשים הלוואה ללא בדיקת זכאות?
הסיבות משתנות מאדם לאדם. לעיתים מדובר בצורך כלכלי שהתעורר באופן בלתי צפוי, ולעיתים המבקש כבר פנה לבנק ולא קיבל את הסכום שרצה.
לדוגמה, אדם עשוי להזדקק למימון בעקבות תיקון משמעותי ברכב, שיפוץ בבית, הוצאה משפחתית גדולה, רכישת ציוד לעסק, סגירת מספר התחייבויות או צורך זמני בתזרים.
ישנם גם מבקשים שמעדיפים מלכתחילה לבדוק אפשרויות אשראי מחוץ לבנק, במיוחד כאשר הם אינם רוצים להסתמך על מקור מימון יחיד.
במקרים כאלה, האפשרות להתחיל את התהליך בצורה דיגיטלית יכולה לחסוך זמן ולאפשר להבין אילו מסלולים עשויים להיות רלוונטיים לפני שמתקדמים.
האם באמת ניתן לקבל הלוואה בלי בדיקות?
זו אחת השאלות החשובות ביותר בנושא.
כאשר גוף פיננסי מעניק הלוואה, הוא לוקח על עצמו סיכון. לכן הוא ירצה בדרך כלל להבין האם קיימת יכולת סבירה להחזיר את הכסף.
הבדיקה אינה חייבת להיראות כמו תהליך ארוך בסניף הבנק. חלק מהבדיקות כיום יכולות להתבצע באמצעים דיגיטליים ובמהירות יחסית.
בהתאם למלווה ולמסלול, עשויים להיבחן פרטים כמו גובה ההכנסה, מקור ההכנסה, ותק תעסוקתי, התחייבויות קיימות, חשבון הבנק, נתוני אשראי ויחס ההחזר להכנסה.
לכן אם נתקלתם בהצעה שמבטיחה הלוואה משמעותית "בלי שום בדיקה", כדאי לבדוק היטב מה עומד מאחוריה לפני שמוסרים פרטים או מתחייבים לתשלום.
איך מגישים בקשה להלוואה?
התהליך מתחיל בדרך כלל במסירת מספר פרטים בסיסיים והגדרת סכום ההלוואה המבוקש. המטרה בשלב הראשון היא להבין מי המבקש, כמה כסף הוא מחפש ומה מטרת המימון.
לאחר מכן מתבצעת בדיקה ראשונית של הנתונים כדי להבין אילו אפשרויות עשויות להתאים. בשלב הזה אין משמעות הדבר שההלוואה כבר אושרה, אלא שנבדקת האפשרות להתקדם למסלול מתאים.
בהתאם לדרישות הגוף המממן, ייתכן שבהמשך יהיה צורך להעביר מסמכים נוספים. הדרישות אינן זהות בכל הלוואה, ולכן יש מקרים שבהם התהליך קצר יחסית ומקרים שבהם נדרשת בדיקה רחבה יותר.
אם נמצא מסלול מתאים והבקשה מאושרת, מתקבלת הצעה הכוללת את תנאי המימון. לפני החתימה חשוב לבדוק את סכום ההלוואה, הריבית, תקופת ההחזר, ההחזר החודשי, העמלות והעלות הכוללת.
רק לאחר השלמת הדרישות, קבלת אישור סופי וחתימה על ההסכם ניתן להתקדם להעברת הכספים בהתאם לתנאי הגוף המממן.
האם אפשר לקבל הלוואה אחרי סירוב מהבנק?
סירוב מהבנק יכול להיות מתסכל, במיוחד כאשר הכסף נדרש לצורך משמעותי, אבל הוא אינו בהכרח סוף הדרך.
מערכת האשראי אינה מורכבת רק מהבנק שבו מתנהל החשבון שלכם. קיימים גם גופים חוץ בנקאיים בעלי מדיניות אשראי וקריטריונים משלהם.
כתוצאה מכך, ייתכן שגוף אחד יסרב לבקשה וגוף אחר יהיה מוכן לבחון אותה בתנאים אחרים.
יחד עם זאת, לפני שפונים לקבלת אשראי נוסף כדאי להבין מדוע התקבל הסירוב.
אם הסיבה היא שהסכום המבוקש גבוה מדי, ייתכן שניתן לבחון סכום נמוך יותר. אם קיימות התחייבויות רבות, ייתכן שכדאי לבחון את מבנה ההתחייבויות הקיים. אם קיימת בעיה אחרת בנתונים הפיננסיים, כדאי להבין אותה לפני שמגישים בקשות נוספות.
הלוואה ללא בדיקת זכאות למסורבים - האם זה אפשרי?
הביטוי הלוואה ללא בדיקת זכאות למסורבים נפוץ מאוד, אבל חשוב להבחין בין האפשרות לבחון בקשה של אדם שקיבל סירוב לבין הבטחה שההלוואה תאושר.
מסורב בבנק אינו בהכרח מסורב בכל גוף אחר.
ייתכן שהסירוב התקבל בגלל מדיניות פנימית של הבנק, גובה ההתחייבויות, סכום הבקשה, התנהלות החשבון או שילוב של מספר נתונים.
לכן אפשר לבחון חלופות, אבל לא נכון להבטיח מראש שהן יאושרו.
ומה לגבי דירוג אשראי נמוך?
דירוג אשראי יכול להיות אחד הנתונים שמשפיעים על החלטות אשראי, אך הוא אינו בהכרח הנתון היחיד.
כאשר נבחנת בקשת מימון, עשויה להיבדק התמונה הכלכלית הרחבה יותר של המבקש. אדם עם הכנסה יציבה ויכולת החזר מסוימת נמצא במצב שונה מאדם שאין לו מקור הכנסה קבוע, גם אם קיימים לשניהם קשיים בנתוני האשראי.
לכן במקום לשאול רק "האם אפשר לקבל הלוואה עם דירוג נמוך?", עדיף לבדוק את מכלול הנתונים ולראות אילו אפשרויות קיימות בפועל.
האם צריך כרטיס אשראי פעיל?
לא קיימת דרישה אחידה לכל ההלוואות.
במסלולים מסוימים כרטיס אשראי עשוי להיות רלוונטי לתהליך, בעוד שבמסלולים אחרים ניתן לבצע את ההחזר באמצעות הוראת קבע מהבנק.
גם החזקה בכרטיס אשראי עם מסגרת פנויה אינה מהווה בפני עצמה אישור לקבלת הלוואה.
הדרישות נקבעות בהתאם לגוף שמעמיד את האשראי ולמוצר הפיננסי הספציפי.
אילו מסמכים יכולים לבקש?
המונח "ללא בדיקת זכאות" אינו בהכרח אומר "ללא מסמכים".
במקרים מסוימים ניתן להתחיל את הבדיקה באמצעות מספר מצומצם של פרטים, ובהמשך עשויים להידרש מסמכים לצורך השלמת האישור.
שכיר עשוי להתבקש להציג תלושי שכר, בעוד שעצמאי עשוי להידרש למסמכים המעידים על הכנסות העסק. בהתאם למסלול, עשויים להתבקש גם תעודת זהות, אישור ניהול חשבון, דפי חשבון או מסמכים נוספים.
המטרה של המסמכים היא לאפשר לגוף המממן לקבל תמונה מדויקת יותר לפני העמדת האשראי.
כמה כסף אפשר לקבל?
אין סכום אחיד שמתאים לכל מבקש.
גובה ההלוואה שגוף פיננסי יהיה מוכן לאשר תלוי בשילוב של מספר גורמים, ובהם ההכנסה, ההוצאות, התחייבויות קיימות, סכום הבקשה, תקופת ההחזר ונתונים פיננסיים נוספים.
נניח שאדם מבקש 200,000 ₪. עצם העובדה שזה הסכום המבוקש אינה אומרת שזה הסכום שיאושר. הגוף המממן יכול לאשר סכום נמוך יותר, להציע תנאים אחרים או לדחות את הבקשה.
חשוב גם לזכור שסכום גבוה יותר אינו בהכרח טוב יותר.
אם אתם זקוקים ל-80,000 ₪, אין סיבה אוטומטית להתחייב ל-150,000 ₪ רק מפני שניתן לכם אישור גבוה יותר.
מה קובע את הריבית על ההלוואה?
אחת הטעויות הנפוצות היא לחפש "הלוואה ללא בדיקת זכאות" ולהתמקד רק במהירות האישור.
הריבית חשובה לא פחות.
הריבית יכולה להשתנות משמעותית בין מבקש למבקש ובין גוף לגוף. היא עשויה להיות מושפעת מנתוני האשראי, סכום ההלוואה, תקופת ההחזר, יכולת ההחזר, סוג המימון ורמת הסיכון שהגוף המממן מייחס לעסקה.
לכן אין טעם להציג ריבית אחת כאילו היא מתאימה לכל אדם.
הדרך הנכונה היא לקבל הצעה בפועל ולבחון אותה מול חלופות.
אל תסתכלו רק על ההחזר החודשי
נניח שקיבלתם שתי הצעות לאותה הלוואה.
בהצעה הראשונה ההחזר החודשי גבוה יותר והתקופה קצרה. בהצעה השנייה ההחזר החודשי נמוך יותר, אבל ההלוואה נפרסת לתקופה ארוכה משמעותית.
במבט ראשון ההצעה השנייה יכולה להיראות נוחה יותר.
אבל פריסה ארוכה יותר עשויה לגרום לכך שתשלמו ריבית לאורך זמן רב יותר ולכן העלות הכוללת של ההלוואה תהיה גבוהה יותר.
זו הסיבה שלפני חתימה צריך לבדוק גם כמה תשלמו בסך הכול עד לסיום ההלוואה.
הלוואה ללא בדיקת זכאות והחזר בהוראת קבע
בחלק ממסלולי האשראי החוץ בנקאי ניתן לבצע את ההחזר באמצעות הוראת קבע מחשבון הבנק.
במקרה כזה, בכל חודש נגבה התשלום בהתאם ללוח הסילוקין ולתנאים שנקבעו בהסכם.
עבור לקוחות מסוימים מדובר בדרך נוחה יותר לניהול ההחזר, במיוחד כאשר אינם רוצים שההחזר יתבצע באמצעות עסקה רגילה בכרטיס האשראי.
עם זאת, גם במקרה של הוראת קבע חשוב לוודא שקיימת יתרה מספקת בחשבון במועד החיוב.
מה לבדוק לפני שמאשרים את ההצעה?
המהירות שבה התקבלה ההצעה אינה צריכה לקבוע אם כדאי לקחת אותה.
צריך להבין בדיוק מה מקבלים ועל מה מתחייבים.
בדקו את סכום ההלוואה, שיעור הריבית, סוג הריבית, תקופת ההחזר וגובה התשלום החודשי. בנוסף, בדקו האם קיימות עמלות, מהי העלות הכוללת של האשראי ומהם התנאים במקרה שתרצו לסגור את ההלוואה לפני הזמן.
כדאי גם לבצע בדיקה פשוטה של התקציב המשפחתי.
אם כיום נשארים לכם 2,500 ₪ פנויים בכל חודש לאחר ההוצאות וההתחייבויות, לקיחת הלוואה עם החזר של 2,400 ₪ עלולה להשאיר כמעט אפס מרווח להוצאה בלתי צפויה.
הלוואה טובה אינה רק הלוואה שאושרה. היא הלוואה שההחזר שלה משתלב באופן סביר בתקציב.
האם כדאי לקחת הלוואה כדי לסגור הלוואות אחרות?
לפעמים כן, אבל לא באופן אוטומטי.
אם קיימות מספר הלוואות והתחייבויות, ניתן לבדוק האם ריכוז שלהן למסלול אחד עשוי לשפר את ההתנהלות או להקטין את ההחזר החודשי.
אבל צריך להשוות את העלות הכוללת.
הקטנת ההחזר באמצעות הארכה משמעותית של התקופה יכולה להקל על התזרים החודשי ובמקביל להגדיל את הסכום הכולל שישולם.
לכן איחוד התחייבויות צריך להיבחן לפי המספרים ולא רק לפי גובה ההחזר החדש.
הלוואה בנקאית מול הלוואה חוץ בנקאית
הלוואה מהבנק והלוואה מגוף חוץ בנקאי הן שתי אפשרויות מימון שונות, ולא נכון לקבוע באופן גורף שאחת מהן תמיד טובה יותר.
הבנק מכיר את הפעילות בחשבון ויכול להציע ללקוחות מסוימים תנאים טובים. מצד שני, קיימים מצבים שבהם המבקש רוצה לבחון אפשרויות נוספות או שהבנק אינו מאשר את הבקשה.
גופים חוץ בנקאיים מאפשרים להרחיב את אפשרויות הבדיקה, אך גם כאן יש לבחון היטב את התנאים.
בסופו של דבר, השוואה נכונה צריכה להתבסס על הריבית, ההחזר, התקופה, העלות הכוללת והתנאים ולא רק על זהות הגוף המלווה.
סימני אזהרה שכדאי להכיר
ככל שהצורך בכסף דחוף יותר, כך חשוב להימנע מהחלטות פזיזות.
היזהרו מהבטחות גורפות לקבלת כסף ללא שום תנאי, מלחץ לחתום מיד, מהצעה שבה לא מסבירים בצורה ברורה את הריבית ומהסכם שלא מאפשר להבין כמה תשלמו בסופו של דבר.
אם התנאים אינם ברורים לכם, בקשו הסבר לפני החתימה.
אל תחתמו רק בגלל שההלוואה "זמינה עכשיו".
איך נאור פתרונות אשראי מסייעים בתהליך?
בנאור פתרונות אשראי המטרה היא לבחון את הצורך של המבקש ולנסות להתאים אפשרויות מימון בהתאם לנתונים שלו ולקריטריונים של הגופים הפיננסיים הרלוונטיים.
במקום להסתפק בשאלה "האם אפשר לקבל הלוואה?", חשוב להבין כמה כסף באמת נדרש, מהי מטרת ההלוואה ואיזה החזר ניתן לשלב בתקציב.
לאחר קבלת הנתונים ניתן לבחון אפשרויות רלוונטיות, ובהתאם למסלול להשלים את הפרטים והמסמכים הנדרשים.
אם מתקבל אישור, הלקוח מקבל את התנאים ויכול לבחון אותם לפני קבלת החלטה.
האישור, סכום ההלוואה, הריבית, תקופת ההחזר ותנאים נוספים נקבעים בהתאם לנתוני המבקש ולמדיניות הגוף המממן.
שאלות נפוצות על הלוואה ללא בדיקת זכאות
האם קיימת הלוואה ללא בדיקת זכאות בכלל?
בפועל, גוף שמעמיד אשראי עשוי לבצע בדיקה כלשהי לפני אישור ההלוואה. כאשר משתמשים במונח "ללא בדיקת זכאות", בדרך כלל הכוונה היא לחיפוש אחר תהליך פשוט ומהיר יותר ולא לקבלת כסף ללא שום בחינה.
האם אפשר לקבל תשובה מהירה?
במסלולים מסוימים ניתן לבצע בדיקה ראשונית במהירות, אך זמן האישור הסופי תלוי בגוף המממן, בנתוני המבקש ובמסמכים הנדרשים.
האם כל בקשה מאושרת?
לא. כל בקשה נבחנת בהתאם לקריטריונים של הגוף המממן.
האם אפשר לקבל הלוואה אם הבנק סירב?
ייתכן שקיימות אפשרויות חוץ בנקאיות גם לאחר סירוב בנקאי. עם זאת, סירוב קודם אינו מבטיח שגוף אחר יאשר את הבקשה.
האם אפשר לקבל הלוואה עם דירוג אשראי נמוך?
ניתן לבדוק אפשרויות גם במקרים שבהם דירוג האשראי אינו גבוה. ההחלטה תלויה במכלול הנתונים ובקריטריונים של המלווה.
האם חייבים ערבים?
לא בכל הלוואה נדרשים ערבים. הדבר תלוי בסכום, בסוג המימון ובדרישות הגוף המממן.
האם חייבים בטחונות?
גם כאן אין תשובה אחידה. קיימות הלוואות ללא בטוחה ספציפית ולעומתן מסלולים שבהם נדרשת בטוחה או שעבוד.
האם אפשר לקבל הלוואה לכל מטרה?
במסלולים המוגדרים כהלוואה לכל מטרה ניתן להשתמש בכספים למגוון צרכים, בכפוף לתנאי ההלוואה.
האם אפשר לפרוע את ההלוואה לפני הזמן?
במסלולים רבים הדבר אפשרי, אך חשוב לבדוק מראש את תנאי הפירעון המוקדם והאם קיימת עלות הקשורה בכך.
איך יודעים אם ההלוואה מתאימה?
לא מסתכלים רק על האישור. בודקים את הריבית, ההחזר החודשי, מספר התשלומים, העמלות, העלות הכוללת ובעיקר האם ניתן לעמוד בהחזר לאורך זמן.
הלוואה ללא בדיקת זכאות - השורה התחתונה
מי שמחפש הלוואה ללא בדיקת זכאות בדרך כלל רוצה דבר פשוט: לקבל תשובה לגבי אפשרויות המימון בלי להיכנס לתהליך ארוך ומסורבל.
היום קיימים תהליכים דיגיטליים שיכולים להפוך את הגשת הבקשה לפשוטה ומהירה יותר, אך חשוב להפריד בין תהליך מהיר לבין הלוואה שניתנת ללא בדיקה.
כל הלוואה היא התחייבות.
לכן לפני שמתקדמים כדאי לבדוק כמה כסף באמת צריך, מהי הריבית, מה יהיה ההחזר החודשי, לכמה זמן מתחייבים וכמה כסף יוחזר בסך הכול.
בנאור פתרונות אשראי ניתן להגיש בקשה לבדיקת אפשרויות מימון בהתאם לנתונים שלכם. במקום להסתמך על הבטחות של "אישור לכולם", בודקים אילו מסלולים עשויים להיות רלוונטיים ומתקדמים רק לאחר שמבינים את התנאים.




