מספר כרטיס אשראי הוא אחד הפרטים המרכזיים שמזהים את הכרטיס ומשמשים לביצוע עסקאות ותשלומים. למרות שאנחנו משתמשים בכרטיס האשראי כמעט מדי יום, רבים אינם יודעים מה משמעות הספרות המופיעות עליו, כמה ספרות אמורות להיות במספר כרטיס אשראי, מה ההבדל בין מספר הכרטיס לבין CVV ואילו פרטים אסור למסור לגורם שאיננו מוכר.
במדריך הבא נסביר איך בנוי מספר כרטיס אשראי, היכן ניתן למצוא אותו, כמה ספרות קיימות בכרטיסים שונים ומה חשוב לדעת כדי להשתמש בכרטיס בצורה בטוחה.
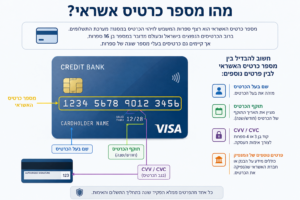
כמה ספרות יש במספר כרטיס אשראי?
אין מספר אחיד של ספרות לכל כרטיסי האשראי. מספר הספרות משתנה בהתאם לרשת התשלומים ולסוג הכרטיס.
| סוג הכרטיס |
מספר ספרות נפוץ |
| Visa |
16 |
| Mastercard |
16 |
| American Express |
15 |
| Diners Club |
עשוי להשתנות בהתאם לסוג הכרטיס |
| כרטיסים מקומיים או ייעודיים |
עשוי להשתנות |
לכן, העובדה שמספר כרטיס אינו מכיל בדיוק 16 ספרות אינה מוכיחה בפני עצמה שהכרטיס אינו תקין. בנוסף, מספר הספרות והמבנה של כרטיסים מסוימים עשויים להשתנות לאורך השנים ובהתאם למנפיק ולרשת התשלומים.
איך בנוי מספר כרטיס אשראי?
מספר כרטיס אשראי אינו אוסף אקראי לחלוטין של ספרות. הוא בנוי לפי תקנים בינלאומיים ומשמש בין היתר לזיהוי המנפיק והחשבון שאליו משויך הכרטיס. הספרות הראשונות במספר עשויות לשמש לזיהוי הרשת והמנפיק, בעוד שחלקים נוספים במספר מזהים את הכרטיס או החשבון בהתאם למערכת של הגוף המנפיק. הספרה האחרונה משמשת בדרך כלל כספרת ביקורת המאפשרת לבצע בדיקה מתמטית של תקינות מבנה המספר.
חשוב להבין:
מספר שעובר בדיקת תקינות מתמטית אינו בהכרח מספר של כרטיס פעיל או אמיתי. הבדיקה יכולה לאשר שמבנה המספר אפשרי, אך אינה מאשרת שהכרטיס קיים, שייך לאדם מסוים או שניתן לבצע באמצעותו עסקה.
איפה נמצא מספר כרטיס האשראי?
בעבר היה מקובל למצוא את מספר כרטיס האשראי בחלקו הקדמי של הכרטיס. כיום העיצוב משתנה בין חברות ומנפיקים, ובחלק מהכרטיסים המספר מופיע דווקא בגב הכרטיס. קיימים גם כרטיסים שבהם פרטי הכרטיס הפיזי מצומצמים, כאשר חלק מהמידע זמין באמצעות האפליקציה של הבנק או חברת האשראי. לכן, אם אינכם מוצאים את המספר בחזית הכרטיס, בדקו את גב הכרטיס או את האפליקציה הרשמית של הגוף שהנפיק אותו.
מהו CVV בכרטיס אשראי?
CVV הוא קוד אבטחה המשמש כאמצעי אימות נוסף, בעיקר בעסקאות שבהן הכרטיס עצמו אינו מוצג פיזית לבית העסק, למשל ברכישה באתר אינטרנט. ברוב כרטיסי Visa ו-Mastercard מדובר בקוד בן
3 ספרות. בכרטיסי American Express קוד האבטחה הוא בדרך כלל בן
4 ספרות. חשוב להדגיש שמספר כרטיס האשראי וקוד ה-CVV הם שני פרטים שונים.
כאשר אתר מבקש:
Card Number - יש להזין את מספר הכרטיס.
Expiration Date - יש להזין את תאריך התוקף.
CVV / CVC - יש להזין את קוד האבטחה המתאים.
האם אפשר לזהות כרטיס אשראי מזויף לפי המספר?
ניתן לבצע בדיקות מסוימות למבנה של מספר כרטיס אשראי, אך לא ניתן לקבוע שכרטיס אמיתי ופעיל רק על סמך המספר המודפס עליו. גם אם מספר הכרטיס עומד בכללים המקובלים ובבדיקת ספרת הביקורת, אין בכך אישור שהכרטיס:
- פעיל
- לא בוטל
- שייך לאדם שמציג אותו
- בעל מסגרת זמינה
- מורשה לביצוע העסקה
בתי עסק צריכים להסתמך על מערכות סליקה ואימות מאושרות ולא לנסות לקבוע את אמינות הכרטיס באופן ידני בלבד.
מה ההבדל בין כרטיס בנקאי לכרטיס חוץ בנקאי?
בישראל קיימים כרטיסים בנקאיים וכרטיסים חוץ בנקאיים.
כרטיס אשראי בנקאי הוא כרטיס המונפק במסגרת הקשר של הלקוח עם הבנק ובשיתוף חברת כרטיסי אשראי.
כרטיס אשראי חוץ בנקאי מונפק ישירות במסגרת התקשרות עם חברת כרטיסי האשראי או גוף מתאים, ואינו חייב להיות חלק ממסגרת האשראי שהבנק הקצה בחשבון.
ההבדל עשוי להיות משמעותי מבחינת מסגרת האשראי, מועד החיוב, הטבות, עמלות ואפשרויות המימון.
מה ההבדל בין כרטיס אשראי לכרטיס דביט?
כרטיס אשראי וכרטיס חיוב מיידי אינם פועלים באותה צורה. בכרטיס אשראי רגיל, העסקאות בדרך כלל מצטברות ונגבות בהתאם להסדר ומועד החיוב של הכרטיס. בכרטיס Debit, לעומת זאת, החיוב בחשבון מתבצע בדרך כלל בסמוך לביצוע העסקה. לכן חשוב לבדוק איזה סוג כרטיס נמצא ברשותכם ולא להניח שכל כרטיס תשלום פועל באותו אופן.
האם בטוח למסור מספר כרטיס אשראי באינטרנט?
רכישות באינטרנט הן חלק שגרתי מחיי היום-יום, אך יש למסור את פרטי הכרטיס רק כאשר קיימת סיבה לגיטימית לביצוע התשלום ובאמצעות מערכת תשלום אמינה ומאובטחת. לפני שמזינים מספר כרטיס אשראי מומלץ לבדוק:
- שהגעתם לאתר הנכון ולא לאתר מתחזה.
- שהחיבור לאתר מאובטח.
- שבית העסק מוכר או שניתן לאמת את זהותו.
- שלא הגעתם לעמוד התשלום דרך הודעת SMS או הודעה חשודה.
- שסכום העסקה תואם למה שהתכוונתם לשלם.
- שאין בקשה חריגה למסירת סיסמה, קוד אישי או קוד אימות שהתקבל לצורך פעולה אחרת.
אין להעביר צילום מלא של כרטיס האשראי לגורם לא מוכר ואין לפרסם מספר כרטיס, CVV או קודי אימות.
ארנקים דיגיטליים וכרטיסי אשראי
בשנים האחרונות השימוש בארנקים דיגיטליים הפך לנפוץ מאוד. שירותים כמו Apple Pay ו-Google Pay מאפשרים לשלם באמצעות טלפון נייד או מכשיר תומך מבלי להוציא את הכרטיס הפיזי בכל רכישה. אחד היתרונות של פתרונות כאלה הוא שבעסקאות נתמכות ניתן להשתמש במנגנוני אבטחה וטוקניזציה שמצמצמים את הצורך להעביר לבית העסק את מספר הכרטיס הפיזי כפי שהוא מופיע עליו.
איך לנהל נכון את ההוצאות בכרטיס האשראי?
כרטיס אשראי הוא אמצעי תשלום נוח, אבל הנוחות יכולה לגרום לכך שההוצאות החודשיות גדלות בלי שמרגישים בכך בזמן אמת. כדאי לבצע לפחות פעם בשבוע בדיקה של העסקאות שבוצעו, ולא להמתין רק למועד החיוב. מומלץ לעקוב במיוחד אחר:
- עסקאות בתשלומים
- הוראות קבע ומנויים
- עסקאות מחו"ל
- עמלות
- חיובים שאינכם מזהים
- ניצול מסגרת האשראי
- מספר הכרטיסים הפעילים במשק הבית
אם מופיעה עסקה שאינכם מזהים, מומלץ לפנות בהקדם לגוף שהנפיק את הכרטיס ולבדוק את החיוב.
האם אפשר לקבל הלוואה דרך כרטיס אשראי?
חברות אשראי וגופים פיננסיים שונים עשויים להציע ללקוחות מתאימים אפשרויות אשראי ומימון. תנאי ההלוואה, הריבית, סכום המימון ותקופת ההחזר משתנים בהתאם לגוף המממן ולנתוני הלקוח. לפני לקיחת הלוואה חשוב לבדוק לא רק את גובה ההחזר החודשי, אלא גם את
הריבית, העלות הכוללת של האשראי, תקופת ההחזר, עמלות אפשריות ותנאי פירעון מוקדם. החזר חודשי נמוך יותר אינו בהכרח מעיד על הלוואה זולה יותר, משום שפריסה לתקופה ארוכה יכולה להגדיל את הסכום הכולל שישולם.
הלוואה בכרטיס אשראי ללא תפיסת מסגרת - מה חשוב לבדוק?
כאשר מחפשים הלוואה שאינה מנצלת את מסגרת כרטיס האשראי הקיימת, חשוב להבין מי הגוף שמעמיד את האשראי ומהי מסגרת המימון בפועל. המונח "ללא תפיסת מסגרת" אינו אומר שההלוואה ניתנת ללא בדיקה או ללא התחייבות. כל בקשת אשראי כפופה לתנאי הגוף המממן, לבדיקת זכאות וליכולת ההחזר של הלקוח. לפני שמתקדמים מומלץ לבדוק:
- מי הגוף שמעמיד את ההלוואה?
- מה הריבית השנתית?
- מהי העלות הכוללת?
- לכמה חודשים נפרסת ההלוואה?
- כיצד מתבצע ההחזר?
- האם קיימות עמלות נוספות?
- האם ההלוואה משפיעה על מסגרת אחרת?
- מה קורה במקרה של פירעון מוקדם?
נאור פתרונות אשראי
נאור פתרונות אשראי מסייעת בבדיקת אפשרויות מימון והלוואות בהתאם לנתוני הלקוח ולצרכים הפיננסיים שלו. במקום להתמקד רק בגובה הסכום המבוקש, חשוב לבחון את התמונה המלאה: יכולת ההחזר, התחייבויות קיימות, תקופת ההלוואה, הריבית והתנאים שמציע הגוף המממן. ניתן לקרוא מידע נוסף על
הלוואות חוץ בנקאיות ועל
הלוואות לכל מטרה. למי שמחפש פתרון מימון שאינו מנצל את מסגרת כרטיס האשראי הקיימת, ניתן לעבור למדריך בנושא
הלוואה בכרטיס אשראי ללא תפיסת מסגרת.
שאלות נפוצות על מספר כרטיס אשראי
כמה ספרות יש בכרטיס אשראי?
ברוב כרטיסי Visa ו-Mastercard הנפוצים מדובר ב-16 ספרות. בכרטיסי American Express נפוצים מספרים בני 15 ספרות. בכרטיסים אחרים מספר הספרות עשוי להיות שונה.
איפה נמצא מספר כרטיס האשראי?
בהתאם לעיצוב ולמנפיק, המספר יכול להופיע בחזית או בגב הכרטיס. בכרטיסים מסוימים ניתן למצוא את פרטי הכרטיס גם באפליקציה הרשמית של המנפיק.
האם CVV הוא חלק ממספר כרטיס האשראי?
לא. מספר הכרטיס וקוד ה-CVV הם פרטים נפרדים. ה-CVV משמש כאמצעי אבטחה נוסף בעסקאות מסוימות.
כמה ספרות יש ב-CVV?
בכרטיסים רבים מדובר בשלוש ספרות. ב-American Express קוד האבטחה הוא בדרך כלל בן ארבע ספרות.
האם מותר למסור CVV בטלפון?
יש למסור פרטי תשלום רק כאשר אתם יזמתם או מכירים את העסקה, יודעים למי אתם מוסרים את המידע ומשתמשים בערוץ תשלום לגיטימי. אין למסור פרטי כרטיס בעקבות פנייה חשודה או לגורם שזהותו אינה ברורה.
האם אפשר לבדוק אם מספר כרטיס אשראי תקין?
ניתן לבדוק אם מבנה המספר עומד בכללים מתמטיים מסוימים, אך בדיקה כזו אינה מוכיחה שהכרטיס אמיתי, פעיל או בעל מסגרת זמינה.
מה עושים אם פרטי כרטיס האשראי נחשפו?
אם קיים חשש שמספר הכרטיס, קוד האבטחה או פרטי אימות אחרים נחשפו לגורם שאינו מורשה, מומלץ לפנות מיד לחברה או לבנק שהנפיקו את הכרטיס, לבדוק עסקאות אחרונות ולפעול בהתאם להנחיותיהם.
לסיכום
מספר כרטיס אשראי הוא הרבה יותר מרצף ספרות שמקלידים בעת רכישה באינטרנט. מדובר במזהה מובנה המשמש את מערכות התשלום לצורך עיבוד עסקאות וזיהוי הכרטיס.
ברוב הכרטיסים הנפוצים בישראל תיתקלו במספר בן 16 ספרות, אך קיימים גם כרטיסים בעלי מספר שונה של ספרות. בנוסף למספר הכרטיס קיימים פרטים חשובים נוספים, בהם תאריך התוקף וקוד ה-CVV.
היכרות עם מבנה הכרטיס יכולה לעזור להבין טוב יותר כיצד מתבצעים תשלומים, אך הדבר החשוב ביותר הוא לשמור על פרטי הכרטיס, למסור אותם רק לגופים אמינים ולעקוב באופן שוטף אחר העסקאות והחיובים.